Société au nom propre : la simplicité de l’EI, sans protection absolue
Une « société au nom propre » désigne généralement une entreprise individuelle (EI) : vous exercez votre activité sans créer de société distincte. Cette formule permet de démarrer seul, sans capital social ni statuts. Elle impose toutefois de bien choisir son régime fiscal et de comprendre les limites de la protection du patrimoine personnel.
Exercer en nom propre : ce que vous créez réellement
Juridiquement, l’entreprise individuelle n’a pas de personnalité morale distincte de celle de l’entrepreneur. Vous signez les contrats et exercez l’activité en votre nom, même si vous utilisez un nom commercial. Vous ne détenez donc ni parts sociales ni actions de votre entreprise.
Quiz sur la société au nom propre
Six questions pour vérifier votre compréhension des notions abordées. Une seule réponse est correcte par question.
La progression indique le nombre de questions auxquelles vous avez répondu.
Cette organisation évite la rédaction de statuts, le dépôt d’un capital et les décisions formalisées d’un associé unique. Vous restez seul décisionnaire, tout en pouvant embaucher des salariés. Selon l’INSEE, 63 % des entreprises créées en 2023 étaient des EI : ce mode d’exercice ne concerne donc pas uniquement des activités marginales.
La micro-entreprise n’est pas une autre forme juridique
La micro-entreprise correspond à un régime fiscal et social simplifié de l’entreprise individuelle. Choisir entre « EI » et « micro » revient généralement à comparer une EI au régime réel et une EI au régime micro, et non deux structures juridiques différentes.
La simplicité comptable est surtout marquée en micro-entreprise. Au réel, les obligations dépendent de l’activité et du régime applicable : comptabilité, déclarations fiscales et suivi des immobilisations peuvent justifier l’accompagnement d’un expert-comptable. Absence de société ne signifie pas absence de comptabilité.
Patrimoine personnel : une séparation réelle, mais pas étanche
La réforme issue de la loi du 14 février 2022 a instauré une séparation automatique entre patrimoines professionnel et personnel. Pour les créances concernées par ce dispositif, les créanciers professionnels ont en principe pour garantie le patrimoine professionnel, constitué des biens, droits et obligations utiles à l’activité.
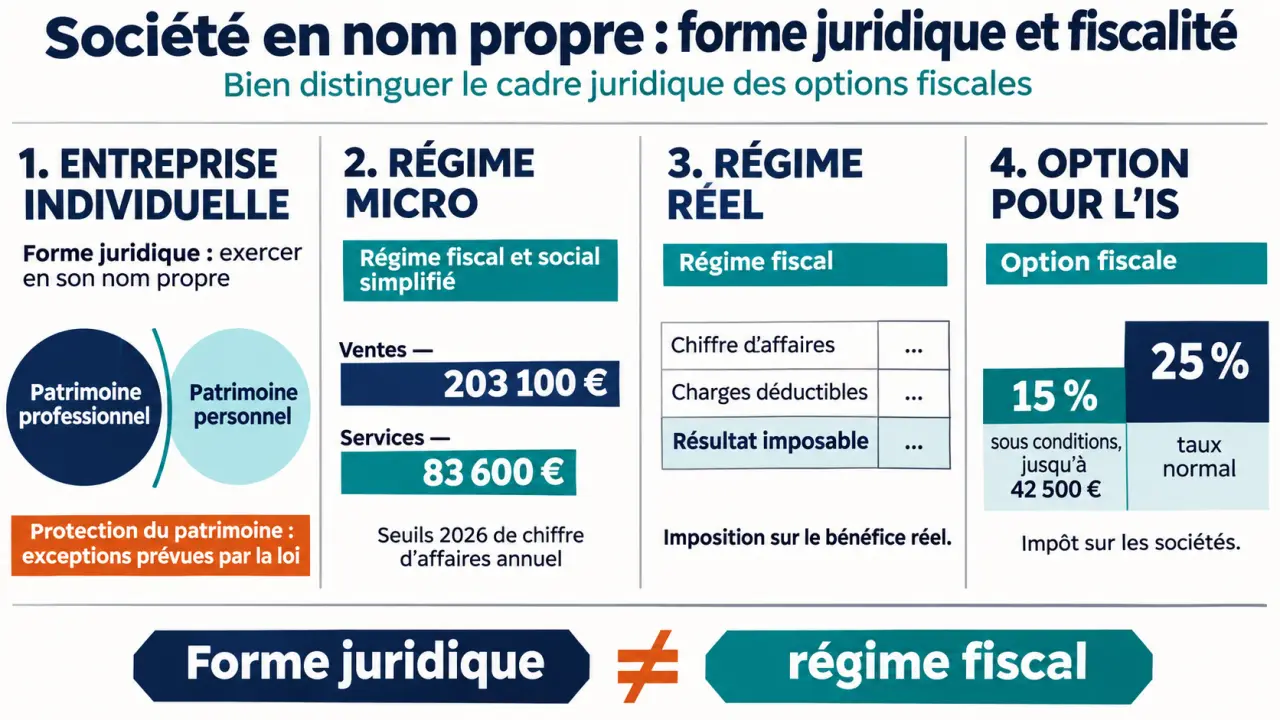
Cette protection ne doit pas être assimilée à une immunité générale. La date de naissance de la dette compte, et des exceptions existent notamment en matière fiscale et sociale, en cas de fraude ou de certains manquements graves. Une renonciation encadrée à la protection peut également être demandée pour un engagement précis.
Pensez à cette séparation comme à une bulle dont il faut connaître les contours : un véhicule utilisé pour travailler ou du matériel installé à domicile peut relever du patrimoine professionnel. Avant de financer un achat important, listez son usage, son propriétaire et les garanties demandées. Cette cartographie évite de considérer comme « personnel et intouchable » un bien qui participe effectivement à l’exploitation.
En pratique, conservez les justificatifs des achats professionnels, distinguez vos flux bancaires et relisez chaque demande de garantie. Une assurance responsabilité civile professionnelle adaptée reste utile : la séparation patrimoniale ne supprime ni les dettes ni les conséquences d’un dommage causé à un client.
Micro, réel ou IS : raisonner à partir de vos charges
Le régime micro favorise la simplicité, pas toutes les activités
Pour 2026, les plafonds généraux du régime micro sont de 203 100 € pour les ventes et de 83 600 € pour les prestations de services, avec des règles particulières selon les activités. L’éligibilité doit aussi être vérifiée : certaines activités sont exclues ou soumises à des dispositions spécifiques.
Les cotisations micro-sociales sont calculées sur le chiffre d’affaires encaissé. Pour l’impôt sur le revenu, un abattement forfaitaire remplace la déduction des dépenses réelles. Un consultant avec peu de frais peut y trouver son compte ; un commerçant supportant beaucoup d’achats doit comparer avec le réel.
Ne confondez pas ces plafonds avec ceux de la TVA. Les seuils de base de franchise sont de 85 000 € pour les ventes et 37 500 € pour les services, sous réserve des règles propres à l’activité et des seuils majorés. On peut donc rester micro-entrepreneur tout en devant facturer la TVA.
Au réel, le bénéfice compte davantage que les prélèvements
Par défaut, l’EI relève de l’impôt sur le revenu, dans la catégorie des BIC ou des BNC selon l’activité. Au réel, les charges professionnelles déductibles réduisent le résultat imposable. L’argent laissé sur le compte de l’entreprise n’échappe pas pour autant à l’impôt : ne pas prélever le bénéfice ne suffit pas à différer son imposition.
L’entrepreneur relève du régime social des travailleurs indépendants. Hors micro, les cotisations dépendent du revenu professionnel et des règles applicables ; le repère d’environ 45 % du bénéfice reste une approximation, pas un taux universel. La couverture comprend notamment maladie et retraite, mais pas une assurance chômage équivalente à celle d’un salarié.
L’option pour l’IS mérite une simulation
Une EI hors régime micro peut, sous conditions, opter pour une assimilation fiscale à l’EURL et être soumise à l’impôt sur les sociétés. L’option devient irrévocable après cinq ans. Le taux réduit de 15 % s’applique, sous conditions, jusqu’à 42 500 € de bénéfice ; le taux normal est de 25 %.
L’intérêt dépend notamment des sommes conservées pour investir et de celles nécessaires au foyer. Il faut comparer l’impôt de l’entreprise, votre imposition personnelle et les cotisations sociales : le seul taux d’IS ne permet pas de conclure.
EI, EURL ou SASU : choisir selon votre trajectoire
Le chiffre d’affaires ne détermine pas à lui seul le bon statut. Votre besoin de financement, la protection sociale recherchée et l’arrivée éventuelle d’associés comptent tout autant.
| Critère | EI | EURL | SASU |
|---|---|---|---|
| Structure | Pas de personne morale distincte | Société à associé unique | Société à associé unique |
| Capital social | Aucun | Prévu par les statuts | Prévu par les statuts |
| Régime social du dirigeant | Travailleur indépendant | Travailleur indépendant si gérant associé unique | Assimilé salarié si président rémunéré |
| Accueil d’associés | Nécessite une mise en société | Évolution vers une SARL | Évolution vers une SAS |
Le président rémunéré de SASU n’est pas pour autant salarié au sens du droit du travail et ne bénéficie pas automatiquement de l’assurance chômage. À l’inverse, l’EI peut convenir durablement à une activité rentable exercée seul : créer une société n’est pas une étape obligatoire de réussite.
Si vous prévoyez une levée de fonds ou l’entrée rapide d’un partenaire au capital, une société est généralement plus adaptée. La transmission d’une EI reste possible, mais elle ne consiste pas à céder des titres : son organisation juridique et fiscale mérite d’être anticipée.
Créer l’activité sans négliger les décisions de départ
La déclaration s’effectue sur le guichet unique des formalités des entreprises, géré par l’INPI. Avant le dépôt, vérifiez la réglementation de votre métier, les qualifications requises, les assurances et les conditions d’utilisation de votre adresse professionnelle.
- Définissez précisément l’activité, l’adresse et la date de début.
- Préparez les justificatifs d’identité, de domiciliation et les pièces propres à votre situation.
- Choisissez les options fiscales et sociales après une estimation des recettes et dépenses.
- Déposez le dossier puis surveillez les éventuelles demandes de complément.
Les formalités sont peu coûteuses : elles peuvent être gratuites pour une activité libérale, tandis que des frais d’immatriculation s’appliquent selon l’activité. Un dossier simple peut être traité en quelques jours, sans garantie de délai. Prévoyez aussi les dépenses réelles de lancement : assurance, matériel, compte bancaire et accompagnement éventuel.
Avant de valider, établissez surtout un prévisionnel distinguant chiffre d’affaires, charges, cotisations et impôt. Le bon statut est celui qui laisse un revenu viable tout en protégeant votre projet, pas simplement celui dont la création paraît la plus rapide.