Analyse interne : passer des forces et faiblesses aux décisions d’investissement
L’analyse interne évalue les ressources, les compétences et le fonctionnement d’une entreprise pour identifier ses forces et ses faiblesses. Son intérêt est concret : vérifier que l’organisation possède les moyens de ses ambitions, repérer les risques et décider où investir. Un diagnostic utile ne s’arrête donc pas à une liste d’atouts : il débouche sur des priorités étayées et un plan d’action.
Délimiter le diagnostic avant de collecter les données
Le diagnostic interne porte sur ce que l’entreprise possède, sait faire et peut mobiliser : équipements, trésorerie, équipes, savoir-faire, marque, technologies et processus. Il examine aussi la manière dont ces éléments fonctionnent ensemble. Une entreprise peut disposer de salariés compétents et rester peu performante si les responsabilités sont floues ou les outils mal adaptés.
Le diagnostic externe étudie, lui, le marché, les concurrents, les attentes des clients, les fournisseurs et les évolutions de l’environnement. Les deux démarches constituent le diagnostic stratégique. Une capacité de production disponible relève de l’interne ; une demande en progression relève de l’externe. Leur rapprochement permet d’évaluer une possibilité de développement.
Commencez par formuler la décision à éclairer : lancer une offre, absorber davantage de commandes, préparer une transmission ou financer un équipement. Précisez ensuite le périmètre, la période étudiée et les personnes concernées. Cela évite un inventaire interminable sans rapport avec l’enjeu.
La direction peut confier le pilotage à un responsable transversal, avec la participation des managers et des équipes. Un consultant apporte un regard extérieur lorsque les arbitrages sont sensibles ou les compétences méthodologiques insuffisantes, sans remplacer la connaissance du terrain.
Examiner les ressources et leur contribution réelle à la performance
Relier moyens matériels, finances et capacités humaines
Pour les ressources physiques, relevez l’état des équipements, leur disponibilité, leur capacité et les besoins de renouvellement. Un parc récent n’est pas automatiquement une force : il faut vérifier son adéquation aux volumes, aux exigences de qualité et aux coûts attendus.
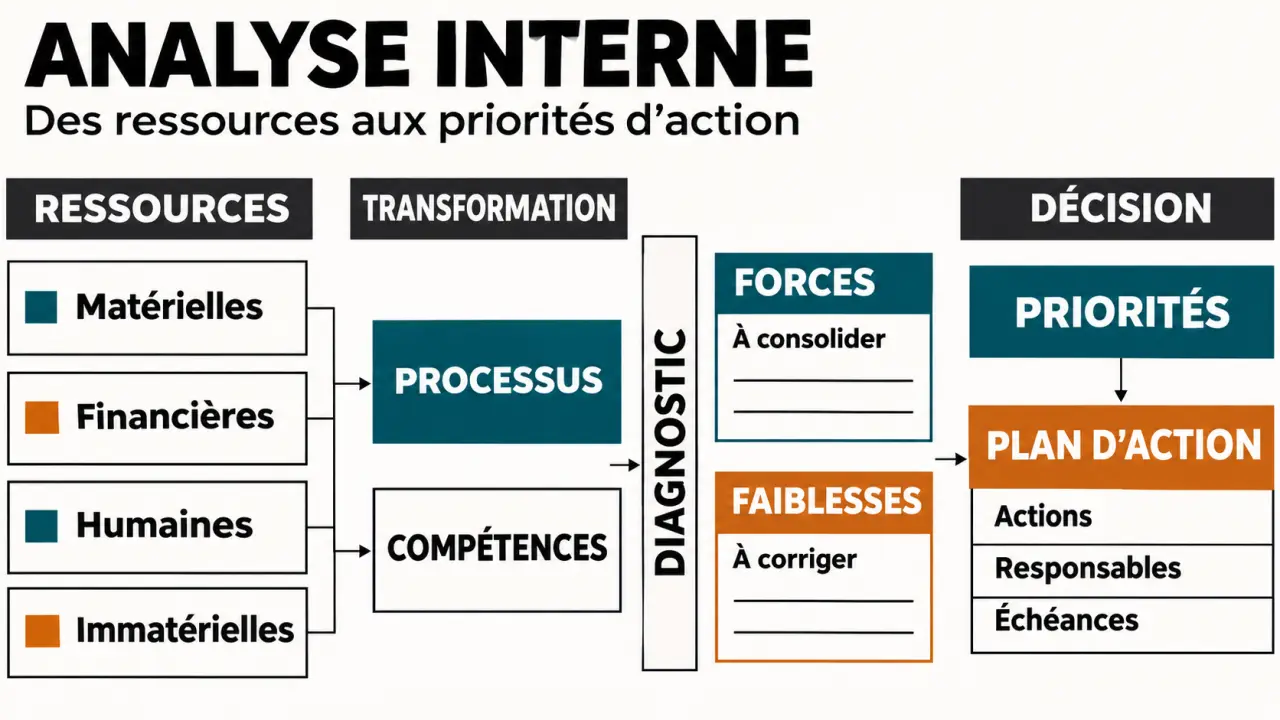
L’analyse financière s’appuie sur le bilan, le compte de résultat et les flux de trésorerie. Examinez la rentabilité, la liquidité, la solvabilité et l’endettement. Distinguez surtout résultat comptable et capacité à financer l’action : une activité rentable peut rencontrer des tensions de trésorerie lorsque ses clients paient tardivement.
Côté ressources humaines, cartographiez les compétences individuelles et collectives, les postes critiques et les possibilités de remplacement. Le turnover, l’absentéisme, les besoins de formation et la dépendance à certains experts renseignent sur la robustesse de l’organisation. L’effectif seul ne dit pas si l’entreprise maîtrise les compétences nécessaires à sa stratégie.
Rendre visibles les actifs immatériels et l’organisation
Les ressources immatérielles comprennent les savoir-faire, les brevets, les données, la réputation, la culture d’entreprise et les méthodes de management. Évaluez leur valeur pour le client, leur rareté, leur difficulté d’imitation et la capacité de l’organisation à les exploiter. Une compétence répandue peut être indispensable sans constituer un avantage concurrentiel.
Les modes de coordination méritent autant d’attention que les actifs. Selon Asana, les travailleurs français consacrent 66 % de leur temps au « work about work », c’est-à-dire aux activités de coordination plutôt qu’au travail de fond. Gallup indique par ailleurs que 8 % des salariés français se déclarent engagés dans leur travail dans son rapport State of the Global Workplace 2026. Ces repères invitent à examiner les réunions, les validations et le management, sans présumer du fonctionnement de votre entreprise.
Pensez l’organisation comme un engrenage : renforcer une pièce ne suffit pas si la transmission bloque ailleurs. Accroître la prospection peut, par exemple, saturer le traitement des commandes puis dégrader les délais. Avant d’investir dans une équipe ou un équipement, suivez une commande de bout en bout : les attentes entre services peuvent révéler une contrainte plus importante que leur productivité individuelle.
Choisir les outils selon la question à résoudre
Aucun outil ne couvre seul l’ensemble du diagnostic. Mieux vaut combiner une analyse des ressources, une lecture des processus et une synthèse stratégique que multiplier les matrices sans objectif précis.
| Outil | Utilité principale | Point de vigilance |
|---|---|---|
| Chaîne de valeur de Porter | Repérer où se créent la valeur et les coûts parmi les 9 activités principales et de soutien. | Étudier les interactions, pas seulement chaque service isolément. |
| Analyse financière | Évaluer les équilibres financiers et les capacités d’investissement. | Relier les ratios au modèle économique et à la saisonnalité. |
| Diagramme d’Ishikawa | Explorer les causes d’un problème selon les 5M : main-d’œuvre, matières, méthodes, milieu et matériel. | Les causes proposées restent des hypothèses à vérifier. |
| Matrice BCG | Comparer les activités selon la croissance du marché et la part de marché relative. | Ses 4 catégories ne remplacent pas l’analyse des synergies et des marges. |
| SWOT | Synthétiser forces, faiblesses, opportunités et menaces. | Elle organise les conclusions ; elle ne produit pas les preuves. |
Les 5 forces de Porter relèvent du diagnostic externe : concurrence, nouveaux entrants, substituts, pouvoir des fournisseurs et des clients. Elles aident à apprécier la pertinence des capacités internes face aux pressions du marché. Le modèle 7-S de McKinsey, articulé autour de 7 facteurs, peut compléter l’examen de la cohérence organisationnelle.
En pratique, utilisez Ishikawa pour comprendre des retards récurrents, la chaîne de valeur pour chercher leurs conséquences économiques, puis la SWOT pour restituer les conclusions stratégiques. La matrice BCG devient pertinente si vous devez arbitrer entre plusieurs activités.
Construire des constats vérifiables plutôt que des opinions
La collecte doit croiser documents, indicateurs, entretiens et observations. Interrogez plusieurs fonctions : une difficulté perçue comme commerciale peut avoir une origine logistique. Limitez l’accès aux informations sensibles et restituez les résultats RH sous une forme préservant la confidentialité.
- Inventoriez les ressources et processus liés à l’objectif retenu.
- Mesurez leur performance avec des indicateurs définis sur une période comparable.
- Comparez les résultats aux besoins stratégiques, aux attentes clients et, lorsque c’est possible, aux pratiques concurrentes.
- Validez les écarts avec les équipes avant de qualifier forces et faiblesses.
Séparez trois niveaux : le fait, l’interprétation et l’hypothèse. « Le délai de livraison dépasse l’engagement contractuel » est un constat mesurable. « L’organisation est inefficace » est une interprétation. « Les validations expliquent le retard » est une hypothèse à tester.
Pour hiérarchiser les constats, attribuez à chacun une note de 1 à 3 pour son impact stratégique et son urgence, puis multipliez les deux. Cette convention simple aide à discuter les priorités ; elle n’est pas une mesure universelle. Conservez à part le niveau de confiance des preuves pour éviter qu’une impression forte devienne une priorité injustifiée.
Transformer les conclusions en engagements suivis
Chaque priorité doit conduire à une décision : renforcer une force, corriger une faiblesse, la compenser par un partenariat ou accepter explicitement le risque. Tout corriger simultanément disperserait les ressources. Retenez les actions compatibles avec vos capacités financières et humaines.
Pour chacune, consignez le constat, le résultat attendu, le responsable, l’échéance, les moyens et l’indicateur. Par exemple, une dépendance à un expert peut conduire à documenter les procédures et former un remplaçant. L’indicateur pertinent devient alors la capacité de remplacement effectivement testée, plutôt que le seul nombre d’heures de formation.
Présentez aux équipes les faits retenus et les arbitrages, y compris les sujets différés. Réexaminez ensuite les indicateurs lors des revues de pilotage et actualisez le diagnostic avant une évolution majeure : investissement, lancement, restructuration ou développement international. L’analyse interne devient ainsi un support de décision vivant, et non un rapport rangé après présentation.