Comptabilité d’association : les seuils à vérifier avant de choisir la trésorerie
Une petite association peut souvent se contenter d’un suivi des recettes et des dépenses. Mais ses financements, son activité ou ses statuts peuvent imposer une comptabilité plus structurée et des comptes annuels. Pour choisir la bonne organisation, il faut donc examiner les obligations de l’association avant de sélectionner un tableau de suivi ou un logiciel.
Vérifier les obligations avant de choisir sa méthode
La loi 1901 n’impose pas une obligation comptable générale à toutes les associations. Cela ne signifie pas qu’une association peut gérer son argent sans justificatifs. Elle doit pouvoir expliquer l’utilisation de ses ressources aux adhérents, aux financeurs et, lorsque cela s’applique, aux administrations.
Testez vos connaissances sur la comptabilité d’une association
Répondez aux six questions. Après chaque validation, découvrez si votre réponse est correcte et poursuivez le quiz.
Le premier réflexe consiste à relire les statuts, les conventions de financement et les conditions attachées à un éventuel agrément. Ces documents peuvent prévoir la tenue de comptes, leur présentation annuelle ou leur approbation par un organe précis.
Les seuils qui déclenchent des obligations renforcées
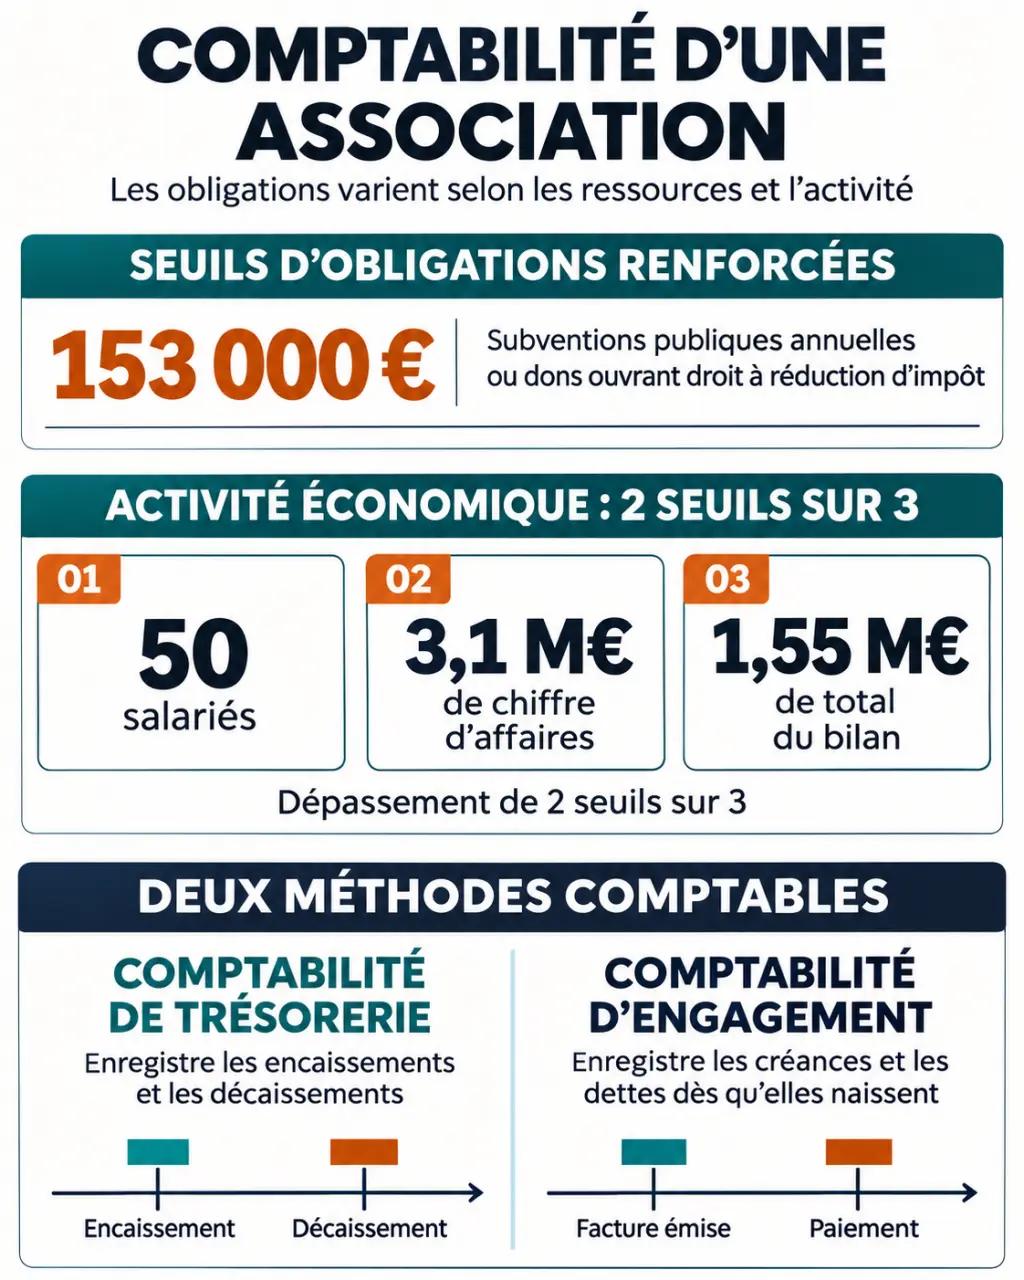
Certains seuils rendent obligatoires l’établissement de comptes annuels et la nomination d’un commissaire aux comptes. Il faut examiner chaque dispositif séparément : les subventions, les dons et l’activité économique ne se calculent pas selon les mêmes règles.
| Situation | Repère à surveiller | Conséquence principale |
|---|---|---|
| Subventions publiques en numéraire | Plus de 153 000 € reçus annuellement | Comptes annuels, commissaire aux comptes et publicité des comptes selon les règles applicables |
| Dons ouvrant droit à un avantage fiscal | Plus de 153 000 € reçus annuellement | Comptes annuels, commissaire aux comptes et publicité des comptes selon le dispositif applicable |
| Association ayant une activité économique | Dépassement de deux seuils parmi : 50 salariés, 3 100 000 € de chiffre d’affaires hors taxes ou de ressources, 1 550 000 € de total de bilan | Comptes annuels et commissaire aux comptes |
Ces situations ne constituent pas une liste exhaustive. Les associations reconnues d’utilité publique, certains organismes agréés ou des structures relevant de secteurs réglementés peuvent avoir des obligations particulières, même sans atteindre ces seuils.
Embaucher un salarié n’impose pas, à lui seul, des comptes annuels normalisés. En revanche, cela ajoute le suivi de la paie et des cotisations sociales. De même, une activité lucrative nécessite une analyse fiscale : le statut associatif ne dispense pas automatiquement de TVA ou d’impôt sur les sociétés.
Trésorerie ou engagement : choisir selon les opérations réelles
Le choix dépend d’abord des obligations identifiées, puis de la complexité de la gestion. Une méthode simple convient à une structure simple ; elle devient insuffisante lorsqu’elle masque des factures impayées, des engagements importants ou des financements affectés.
La trésorerie pour suivre les mouvements d’argent
La comptabilité de trésorerie enregistre les recettes à leur encaissement et les dépenses à leur paiement. Dans sa forme simple, elle repose sur un registre chronologique indiquant la date, le libellé, le montant, la catégorie et la référence du justificatif.
Elle peut convenir à une petite association locale financée par des cotisations, sans obligations particulières et avec peu d’opérations. Sa limite est importante : le solde bancaire ne montre ni les factures restant à payer ni les sommes encore attendues.
L’engagement pour connaître la situation de l’association
La comptabilité d’engagement constate les créances et les dettes sans attendre leur règlement. Une facture reçue pour une prestation réalisée pendant l’exercice doit ainsi être prise en compte même si elle est payée plus tard. Les écritures sont enregistrées en partie double, avec des comptes au débit et au crédit.
Cette méthode permet d’établir des comptes annuels et de suivre les immobilisations, les amortissements ou les charges à rattacher à l’exercice. Elle devient particulièrement utile lorsque l’association porte plusieurs projets, emploie du personnel ou reçoit des financements dont l’utilisation doit être justifiée précisément.
Par exemple, un spectacle peut sembler excédentaire sur le compte bancaire alors que la location de la salle reste à payer. L’engagement fait apparaître cette dette : il évite de considérer comme disponible un argent déjà nécessaire au règlement d’une dépense.
Préparer les bons documents sans confondre leurs rôles
Lorsqu’elle doit établir des comptes annuels, l’association applique le référentiel correspondant à sa situation. Le règlement ANC n° 2018-06, applicable depuis le 1er janvier 2020, complète le plan comptable général pour les personnes morales de droit privé à but non lucratif concernées.
Ce cadre prévoit notamment le traitement des fonds dédiés, des subventions et des contributions volontaires en nature. Le bénévolat ou la mise à disposition gratuite d’un local ne se comptabilisent donc pas comme un encaissement bancaire ; leur présentation obéit à des règles spécifiques.
- Le livre journal retrace chronologiquement les écritures comptables.
- Le grand livre regroupe les mouvements par compte : banque, cotisations, fournisseurs, subventions, notamment.
- Le bilan présente le patrimoine, les créances, la trésorerie et les dettes à la clôture.
- Le compte de résultat rapproche les produits et les charges de l’exercice.
- L’annexe complète et explique les comptes selon les obligations applicables.
Un inventaire permet de vérifier les éléments du patrimoine à la clôture. Il ne faut pas le confondre avec l’obligation de tenir un document intitulé « livre d’inventaire », qui n’est pas systématiquement exigé. Une petite association en trésorerie conservera au minimum son registre, ses relevés bancaires et ses justificatifs classés.
Chaque pièce est une brique de la piste d’audit : une dépense doit pouvoir être suivie depuis son autorisation jusqu’à la facture, puis au paiement et à son affectation au projet. Donner la même référence à ces éléments facilite un contrôle, mais aussi la reprise des dossiers par un nouveau trésorier. Un classement pensé pour être transmis vaut mieux qu’une organisation compréhensible par une seule personne.
Installer une routine fiable et choisir le bon accompagnement
La régularité compte davantage qu’une longue séance de rattrapage avant l’assemblée générale. Le trésorier peut tenir les comptes, mais les dirigeants doivent organiser les validations et conserver une visibilité sur la situation financière.
- Enregistrer régulièrement les opérations et joindre chaque justificatif à l’écriture correspondante.
- Rapprocher les comptes avec les relevés bancaires pour identifier les oublis, doublons et écarts.
- Suivre séparément les projets financés, notamment lorsqu’une subvention impose de justifier certaines dépenses.
- Actualiser les sommes à recevoir et à payer afin d’anticiper les besoins de trésorerie.
- Préparer la clôture, puis présenter les comptes à l’organe compétent conformément aux statuts.
Un budget prévisionnel complète ce suivi, sans remplacer la comptabilité : il décrit ce qui est prévu, tandis que les comptes retracent ce qui s’est réellement produit. Comparer les deux aide à ajuster une activité avant que la trésorerie ne se tende.
Un tableur peut suffire pour une gestion très simple. Un logiciel devient préférable lorsque plusieurs personnes interviennent ou qu’il faut suivre des cotisations, des projets et des écritures d’engagement. Vérifiez surtout les possibilités d’export, de sauvegarde, de gestion des accès et de récupération des justificatifs.
L’expert-comptable n’est pas systématiquement obligatoire. Son intervention est néanmoins utile pour sécuriser une première clôture, traiter des fonds dédiés ou analyser une activité fiscalisée. Sa mission ne se confond pas avec celle du commissaire aux comptes, chargé d’un contrôle légal indépendant lorsqu’il est requis.
Avant de déléguer, précisez qui saisit, qui contrôle, qui établit les comptes et qui respecte les échéances. L’externalisation apporte des compétences ; elle ne dispense pas l’association de transmettre des pièces complètes et de comprendre ses propres comptes.