Annexe comptable : dispense, format simplifié et informations à ne pas omettre
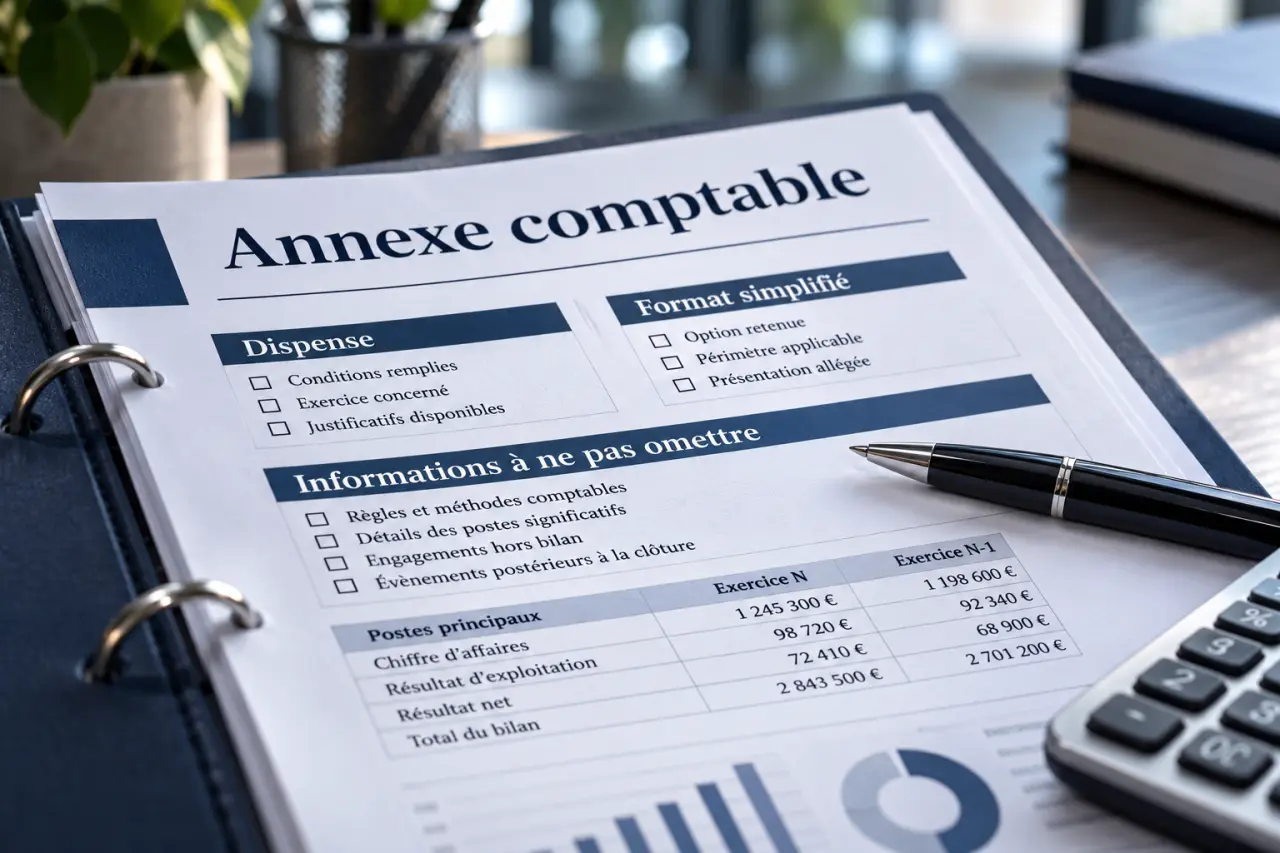
L’annexe comptable complète et commente le bilan et le compte de résultat. Elle fait partie des comptes annuels et explique ce que les chiffres seuls ne permettent pas de comprendre : méthodes d’évaluation, échéances des dettes, garanties accordées ou événements significatifs. Son établissement dépend notamment du statut et de la taille de l’entité. Certaines entreprises en sont dispensées ; d’autres peuvent adopter une présentation allégée.
L’annexe donne leur sens aux chiffres des comptes annuels
Le bilan présente le patrimoine à la clôture ; le compte de résultat retrace les produits et les charges de l’exercice. L’annexe constitue le troisième document des comptes annuels. Elle apporte les précisions nécessaires pour donner une image fidèle du patrimoine, de la situation financière et du résultat.
Nouveaux seuils des micro-entreprises et PME : obligations à jour : Ce récapitulatif présente les nouveaux seuils financiers et les obligations comptables qui s’appliquent aux micro-entreprises et aux PME.
Par exemple, une valeur d’immobilisation ne révèle pas, à elle seule, la durée d’amortissement retenue. De même, un montant d’emprunt ne permet pas de savoir quelle part sera remboursée prochainement. L’annexe explicite ces éléments au moyen de notes et de tableaux, sans recopier intégralement les états financiers.
Elle ne remplace ni le rapport de gestion d’une société, ni le rapport moral ou le rapport d’activité d’une association. Ces documents exposent notamment la conduite de l’activité et ses perspectives ; l’annexe explique les comptes selon les règles comptables applicables.
Déterminer l’obligation avant de choisir son format
Le cadre résulte notamment du Code de commerce et du Plan comptable général. Pour identifier les règles applicables, il faut examiner successivement la forme juridique, la catégorie de taille, les éventuelles exclusions et, pour certains allègements, le régime fiscal. Une dispense d’annexe n’est pas une dispense de comptabilité.
Les seuils de dispense et de simplification
Pour la catégorie comptable des micro-entreprises, les seuils sont de 450 000 € de total de bilan, 900 000 € de chiffre d’affaires net et 10 salariés. Le non-dépassement de deux de ces trois seuils permet, sous réserve des conditions légales et des exclusions, de bénéficier de la dispense d’annexe. Certaines activités et situations particulières restent exclues de cette faculté.
Les seuils de la catégorie des petites entreprises sont de 7 500 000 € de total de bilan, 15 000 000 € de chiffre d’affaires net et 50 salariés. Le non-dépassement de deux de ces trois seuils ouvre, sous les conditions prévues par les textes, la possibilité d’une présentation simplifiée. Il faut également vérifier les règles de franchissement sur plusieurs exercices et la version des textes applicable à l’exercice concerné.
Attention au vocabulaire : une micro-entreprise au sens comptable n’est pas nécessairement un micro-entrepreneur soumis au régime fiscal et social couramment appelé « micro ». Les personnes physiques exerçant une activité peuvent aussi relever de dispenses propres à leur situation, notamment au réel simplifié.
Trois présentations à ne pas confondre
| Présentation | Conditions à examiner | Conséquence pratique |
|---|---|---|
| Annexe de base ou normale | Absence de dispense ou d’allègement applicable | Informations exigées par le référentiel, adaptées aux opérations de l’entité |
| Annexe simplifiée | Éligibilité à la présentation simplifiée des petites entreprises | Contenu réduit selon les dispositions applicables |
| Annexe abrégée | Conditions particulières liées notamment au régime réel simplifié d’imposition | Présentation allégée dans le cadre autorisé |
Le régime réel simplifié ne doit donc pas être confondu avec la catégorie comptable des petites entreprises. Avant d’utiliser un modèle abrégé, vérifiez son fondement et ses conditions d’accès : une simple préférence pour un document plus court ne suffit pas.
Les informations qui rendent l’annexe réellement utile
Le contenu exact varie selon le format, la forme juridique et les opérations réalisées. La logique reste la même : présenter les informations requises et expliquer les éléments significatifs, sans accumuler des rubriques sans objet.
Méthodes comptables et évolution des actifs
Présentez les méthodes d’évaluation des immobilisations, des stocks et des autres postes concernés, ainsi que les règles d’amortissement, de dépréciation et de provisionnement. Un changement de méthode doit être expliqué conformément aux dispositions applicables, avec ses incidences lorsqu’elles doivent être indiquées.
Les tableaux d’immobilisations permettent de suivre les valeurs d’ouverture, acquisitions, cessions et valeurs de clôture. Les mouvements d’amortissements, de dépréciations et de provisions complètent cette lecture. Une provision importante mérite une explication sur sa nature et les incertitudes associées, plutôt qu’un montant isolé.
Échéances, garanties et engagements hors bilan
L’état des échéances classe les créances et les dettes selon leur durée restant à courir à la clôture. Pour les dettes, la présentation distingue notamment les échéances à un an au plus, de un à cinq ans et à plus de cinq ans, selon le tableau applicable. Le rapprochement avec les soldes du bilan est indispensable.
L’horizon de remboursement change la lecture d’un même endettement : une dette exigible prochainement n’exerce pas la même pression sur la trésorerie qu’un financement étalé. Relire l’échéancier comme un calendrier des décaissements aide à repérer une concentration d’échéances que le total du passif masque. Cette lecture ne remplace pas un prévisionnel de trésorerie, mais indique où approfondir l’analyse.
Recensez également les cautions, avals, garanties, sûretés, engagements de crédit-bail et autres opérations non inscrites au bilan devant être mentionnés. Selon les obligations applicables, l’annexe comporte aussi des informations sur les capitaux propres, les filiales et participations, l’effectif ou l’impôt. Les événements postérieurs à la clôture nécessitent une analyse : certains affectent les comptes, d’autres appellent une information en annexe.
Les associations ont des informations spécifiques à présenter
Toutes les associations ne sont pas automatiquement tenues d’établir des comptes annuels comprenant une annexe. L’obligation peut résulter de leur statut, de leur activité, de leurs financements ou de dispositions particulières. Lorsqu’elles sont concernées, elles doivent notamment tenir compte du règlement ANC n° 2018-06, dans sa version applicable.
L’annexe présente alors les éléments nécessaires à la compréhension de l’objet social, des missions et des moyens mobilisés. Elle détaille, selon la situation, les subventions, fonds dédiés, donations et legs, ainsi que les contributions volontaires en nature. Pour ces dernières, les modalités de recensement et de valorisation demandent une attention particulière.
Pour certains organismes faisant appel à la générosité du public, des états spécifiques sont requis : le compte de résultat par origine et destination, ou CROD, et le compte d’emploi annuel des ressources collectées auprès du public, ou CER. D’autres informations, notamment sur certaines rémunérations ou ressources provenant de l’étranger, dépendent de conditions particulières : elles ne doivent pas être appliquées indistinctement à toutes les associations.
Préparer et contrôler l’annexe sans reprendre un modèle à l’aveugle
L’annexe se prépare avec les travaux de clôture, pas après coup. Un modèle constitue une trame de travail ; il ne permet pas, à lui seul, de déterminer les obligations de l’entité.
- Documentez le format retenu : statut, seuils, régime fiscal et éventuelles exclusions.
- Rassemblez les justificatifs : balance définitive, registre des immobilisations, contrats d’emprunt, garanties et conventions importantes.
- Rapprochez les tableaux des comptes : valeurs nettes, provisions, créances et dettes doivent être cohérentes avec le bilan.
- Actualisez les notes : retirez les mentions devenues inexactes et analysez les opérations nouvelles.
- Relisez les informations sensibles : changements de méthodes, incertitudes, engagements et faits postérieurs à la clôture.
Une omission peut nuire à la compréhension des comptes, même lorsque les totaux sont exacts. En cas de franchissement de seuils, d’opération inhabituelle ou d’engagement complexe, l’expert-comptable peut sécuriser le choix du format et le contenu. L’annexe doit ensuite suivre le circuit d’arrêté, d’approbation et, lorsqu’il est requis, de dépôt des comptes annuels.