Avantages d’une entreprise individuelle : moins de formalités, mais quelle protection ?
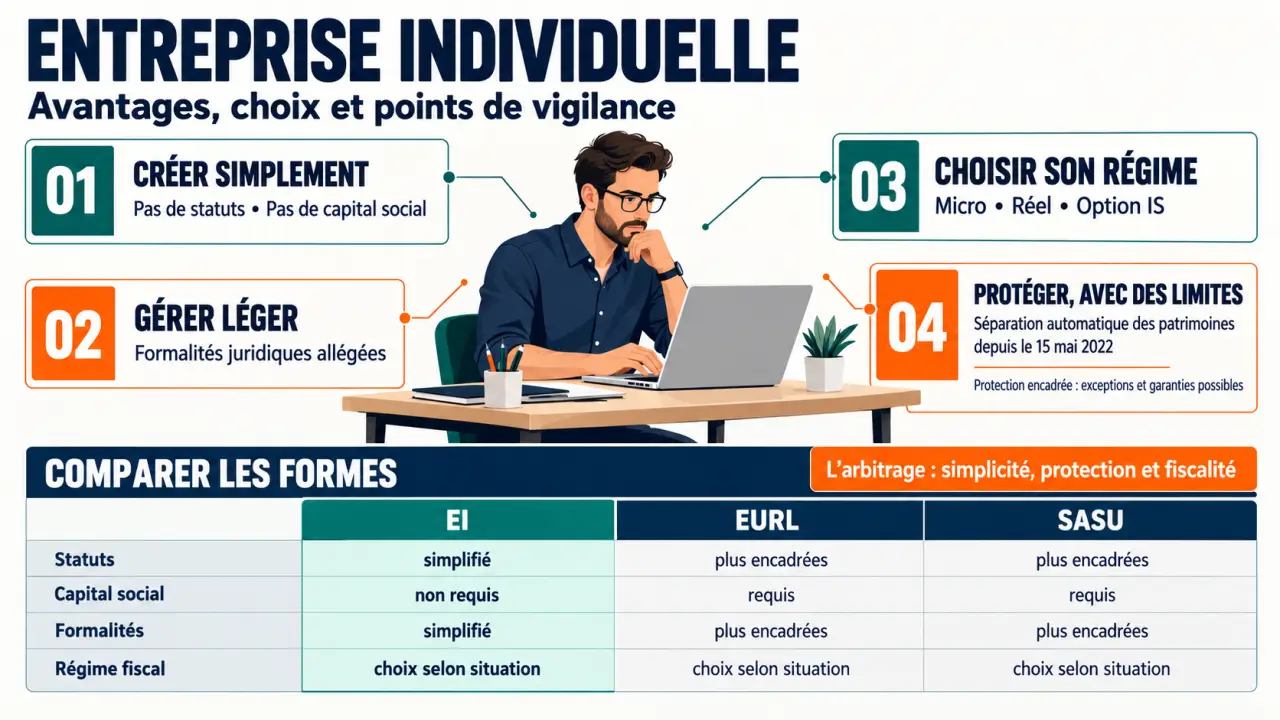
Le principal avantage d’une entreprise individuelle est de permettre d’entreprendre seul sans créer de société : pas de statuts à rédiger, pas de capital social à constituer et une gestion juridique allégée. Le patrimoine personnel bénéficie aussi d’une protection automatique, avec certaines limites. Pour choisir ce statut, il faut surtout comparer vos charges, vos besoins de revenus et vos projets de développement.
Entreprendre seul sans supporter le formalisme d’une société
L’entreprise individuelle, ou EI, correspond à une activité exercée en nom propre. Contrairement à une EURL ou à une SASU, elle ne crée pas de personne morale distincte de l’entrepreneur. Vous prenez les décisions directement, sans organiser la vie juridique d’une société.
Cette simplicité convient à un consultant, un commerçant ou un artisan qui souhaite piloter seul son activité. Elle n’interdit pas d’embaucher : exercer seul signifie ne pas avoir d’associé, et non travailler obligatoirement sans salarié.
Une création plus légère et moins de frais juridiques
La déclaration de début d’activité s’effectue en ligne sur le Guichet unique, avec les justificatifs nécessaires. Il n’y a ni statuts, ni dépôt de capital, ni annonce légale de constitution à financer. Les frais éventuels dépendent toutefois de l’activité et des formalités requises : créer une EI ne signifie donc pas que tout démarrage est gratuit.
Le budget doit aussi prévoir les dépenses concrètes : assurance professionnelle, matériel, local, outils de facturation ou accompagnement comptable. Pour une activité réglementée, les conditions de qualification et les assurances obligatoires restent applicables.
Une autonomie qui se prolonge au quotidien
Vous n’avez pas à tenir d’assemblée d’associés ni à approuver des comptes selon les règles d’une société. En revanche, les obligations de facturation, de déclaration et de comptabilité demeurent. Leur étendue dépend du régime choisi : l’allègement juridique de l’EI ne dispense pas d’une gestion rigoureuse.
Micro, réel ou IS : adapter le régime à votre économie
Un autre avantage de l’entreprise individuelle est de proposer plusieurs cadres fiscaux. La micro-entreprise n’est pas une forme juridique concurrente de l’EI : c’est un régime simplifié dont un entrepreneur individuel peut bénéficier, sous conditions d’activité et de chiffre d’affaires.
La micro-entreprise pour alléger les déclarations
Le régime micro simplifie la comptabilité et permet, pour les activités éligibles, de calculer les cotisations sociales à partir du chiffre d’affaires encaissé. Pour l’impôt sur le revenu, un abattement forfaitaire remplace la déduction des dépenses réelles. Selon l’activité, cet abattement peut notamment être de 71 %, 50 % ou 34 %. Certaines activités relèvent de règles particulières.
Ce fonctionnement peut convenir à un prestataire qui supporte peu de frais. En revanche, si vous achetez beaucoup de marchandises, sous-traitez ou investissez dans du matériel, l’absence de déduction des charges réelles peut devenir pénalisante. Le versement libératoire de l’impôt sur le revenu est également possible sous conditions, mais n’est pas systématiquement avantageux.
Le réel et l’IS pour d’autres besoins
À l’impôt sur le revenu, un régime réel permet de déduire les charges professionnelles admissibles et, selon les règles applicables, d’amortir les investissements. Le bénéfice professionnel entre dans l’imposition du foyer fiscal, même si vous laissez une partie de la trésorerie dans l’activité.
Depuis mai 2022, l’entrepreneur individuel peut aussi, sous conditions et hors régime micro, opter pour une assimilation fiscale à une EURL afin de relever de l’impôt sur les sociétés. Cette option permet de distinguer le bénéfice imposé dans l’entreprise et les sommes perçues personnellement. Elle entraîne toutefois des conséquences fiscales et sociales, notamment sur la rémunération et les distributions : une simulation préalable est indispensable.
Ne confondez pas enfin régime micro et franchise de TVA. Ce sont deux mécanismes distincts : une micro-entreprise peut devenir redevable de la TVA tout en conservant son régime micro.
Un patrimoine personnel mieux protégé, sans garantie absolue
Depuis le 15 mai 2022, le patrimoine professionnel et le patrimoine personnel de l’entrepreneur individuel sont automatiquement séparés. Pour les créances concernées par cette réforme, les créanciers professionnels ont en principe pour garantie le patrimoine professionnel : les biens, droits, obligations et sûretés utiles à l’activité.
Cette protection ne nécessite pas de créer une société ni d’effectuer l’ancienne déclaration d’affectation de l’EIRL, qui n’est plus ouverte à la création. Elle constitue un progrès important, mais ne doit pas être interprétée comme une immunité contre toute poursuite.
- Certains manquements fiscaux ou sociaux, notamment frauduleux, peuvent permettre une extension des poursuites.
- Une renonciation à la protection peut être demandée pour un engagement déterminé, dans un cadre légal précis.
- Les dettes antérieures à l’entrée en vigueur de la réforme nécessitent une analyse distincte.
Avant de signer un financement, examinez donc les garanties demandées et la portée de chaque engagement. Un matériel indispensable à l’activité peut appartenir au patrimoine professionnel et rester saisissable par un créancier professionnel.
Pensez à cette séparation comme à une fenêtre entre votre vie privée et votre activité : le cadre existe légalement, mais il faut pouvoir distinguer ce qui se trouve de chaque côté. Conservez les factures, documentez l’usage mixte d’un véhicule ou d’un équipement et rendez les mouvements d’argent lisibles. Cette traçabilité ne crée pas la protection, mais aide à justifier le caractère professionnel ou personnel d’un bien en cas de discussion.
EI, EURL ou SASU : choisir selon votre projet réel
L’EI est souvent pertinente lorsque la priorité est de démarrer simplement et de conserver une gestion autonome. Une société mérite davantage d’attention si vous prévoyez d’accueillir un associé ou un investisseur. Le tableau suivant distingue les principaux repères, sans remplacer une comparaison chiffrée.
| Critère | EI au réel | EI au régime micro | EURL | SASU |
|---|---|---|---|---|
| Cadre juridique | Exercice en nom propre | Exercice en nom propre | Société à associé unique | Société à associé unique |
| Statuts et capital | Non | Non | Oui | Oui |
| Charges réelles | Déductibles selon les règles fiscales | Non déductibles individuellement | Déductibles au réel | Déductibles selon les règles fiscales |
| Entrée d’un associé | Passage en société nécessaire | Passage en société nécessaire | Évolution vers une SARL | Évolution vers une SAS |
La protection sociale compte également. L’entrepreneur individuel relève du régime des travailleurs indépendants. En SASU, le président rémunéré relève du régime général comme assimilé salarié, sans assurance chômage automatique au titre de son mandat. Il faut comparer le coût global et les droits obtenus, pas seulement un taux de cotisations.
Avant de décider, établissez un prévisionnel distinguant chiffre d’affaires, dépenses, investissements et revenu personnel nécessaire. Un consultant avec peu de frais et un artisan qui finance un atelier peuvent tous deux choisir l’EI, mais pas forcément le même régime. Le bon choix est celui qui simplifie votre activité sans dégrader son équilibre économique : faites chiffrer les options si les investissements, le financement ou l’IS occupent une place importante dans votre projet.