Bilan financier d’une association : ce qu’il montre et quand les comptes deviennent obligatoires
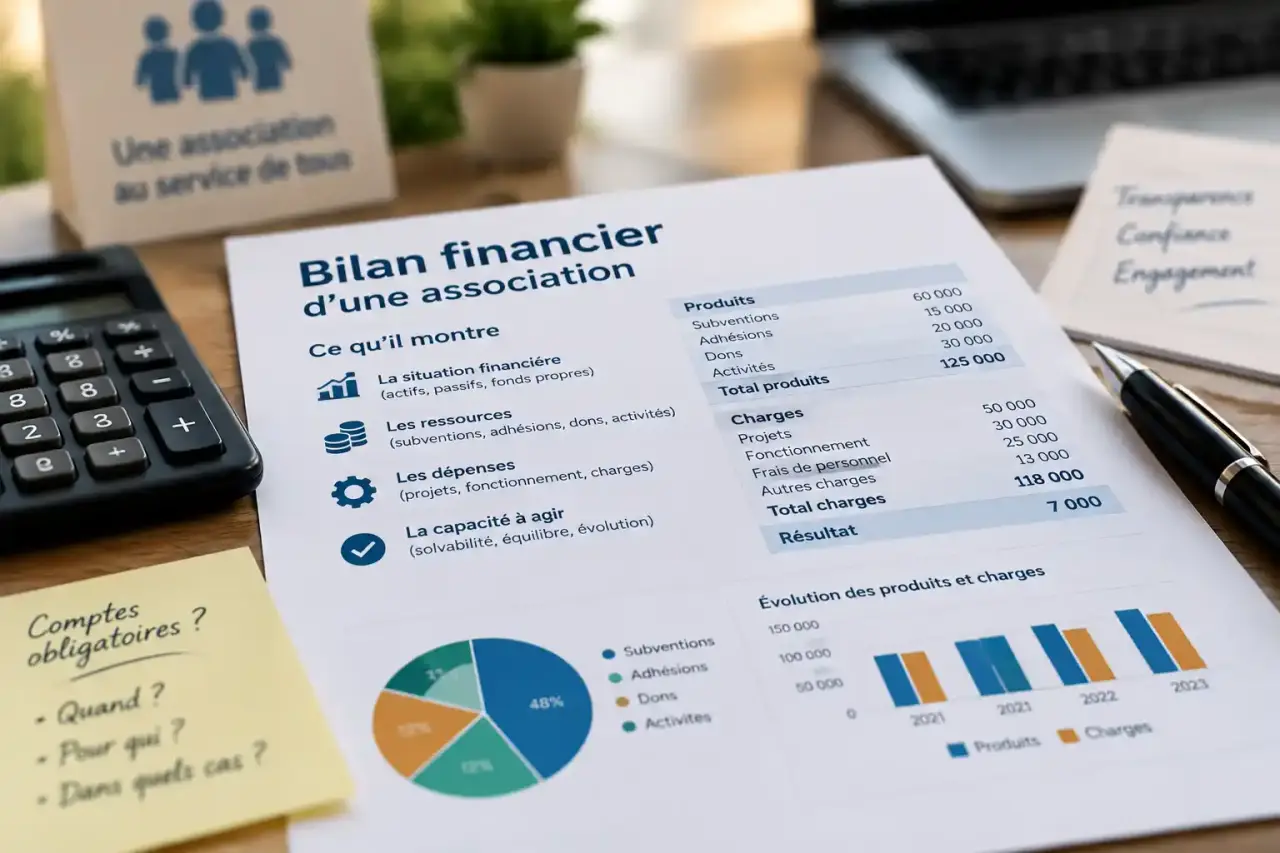
Le bilan financier d’une association présente, à une date précise, ce qu’elle possède, ce qu’elle doit et les ressources qui financent son activité. La loi du 1er juillet 1901 ne l’impose pas de la même façon à toutes les structures. Les statuts, les subventions, les dons, l’activité économique ou certains agréments peuvent toutefois créer des obligations comptables. Bien préparé, le bilan facilite aussi la transparence envers les adhérents, les bénévoles et les financeurs.
Le bilan financier : une photographie du patrimoine, pas un simple relevé bancaire
Le bilan financier d’une association décrit sa situation patrimoniale à la clôture de l’exercice comptable, souvent fixée au 31 décembre. Il comprend deux parties qui doivent toujours présenter le même total : l’actif et le passif. Cette égalité ne signifie pas que l’association est riche ou sans dette. Elle montre comment ses biens et ses disponibilités sont financés.
L’actif regroupe ce que l’association possède ou ce qui doit lui être versé : matériel, mobilier, véhicule, stocks, créances sur des adhérents ou des partenaires, solde de caisse, compte bancaire et placements. Le passif indique l’origine de ces ressources : fonds associatif, réserves, subventions affectées à un projet, résultat de l’exercice, emprunts et dettes fournisseurs, fiscales ou sociales.
| Document | Rôle | Question à laquelle il répond |
|---|---|---|
| Bilan financier | Présente le patrimoine à une date donnée | Que possède l’association et comment est-ce financé ? |
| Compte de résultat | Récapitule les produits et les charges de l’exercice | L’activité a-t-elle généré un excédent ou un déficit ? |
| Rapport financier | Explique les choix de gestion aux membres | Comment les ressources ont-elles été utilisées ? |
| Comptes annuels | Réunissent bilan, compte de résultat et annexes | Quelle est la situation comptable complète ? |
Le solde bancaire n’est donc qu’un élément du bilan. Il ne suffit pas à l’établir. Une association peut avoir de la trésorerie tout en devant régler des factures, ou afficher un excédent tout en ayant reçu une subvention destinée à une action future. Le bilan rend ces situations visibles.
Votre association doit-elle établir des comptes annuels ?
La loi du 1er juillet 1901 ne soumet pas, à elle seule, toutes les associations à une obligation générale de produire un bilan comptable. Une petite structure fonctionnant avec des cotisations modestes et sans activité particulière peut souvent tenir une comptabilité de trésorerie simple, si ses statuts ou ses financeurs n’exigent pas davantage. Elle doit toutefois conserver des justificatifs fiables et pouvoir rendre compte de sa gestion.
Les situations qui renforcent les obligations
Les obligations dépendent de la taille de l’association, de son statut et de ses ressources. La tenue de comptes annuels conformes au plan comptable associatif devient notamment nécessaire pour les associations reconnues d’utilité publique, celles qui font appel à la générosité publique, certaines associations agréées, sportives, sanitaires et sociales, ainsi que celles qui exercent une activité économique significative.
Une vigilance particulière s’impose lorsqu’une association reçoit plus de 153 000 euros d’aides publiques annuelles ou de dons. Des obligations comptables renforcées concernent aussi les associations qui dépassent deux des trois seuils suivants : un bilan supérieur à 3 100 000 euros, un chiffre d’affaires supérieur à 1 550 000 euros ou plus de 50 salariés.
D’autres règles peuvent s’appliquer lorsque le financement par des collectivités territoriales dépasse 50 % du budget ou atteint plus de 75 000 euros. Certaines subventions supérieures à 23 000 euros peuvent également entraîner des exigences particulières. Le montant reçu, sa nature et les conditions fixées par la convention doivent donc être examinés ensemble.
Une vérification à mener avant chaque clôture
Les statuts sont le premier document à consulter. Ils peuvent prévoir une présentation annuelle des comptes, une approbation par l’assemblée générale ou un contrôle interne particulier. Relisez aussi les conventions de subvention, les conditions d’agrément et les demandes des partenaires. Une obligation peut apparaître en cours de vie associative, après l’obtention d’un financement important ou l’embauche de salariés.
Le règlement n° 2018-06, applicable depuis le 1er janvier 2020, encadre le plan comptable des associations concernées. Dans ce cadre, les comptes annuels ne se résument pas à un tableau de recettes et de dépenses. Ils reposent sur une comptabilité d’engagements et sur des documents cohérents, justifiables et conservés.
Lire l’actif et le passif sans être comptable
Pour établir un bilan, commencez par inventorier chaque élément à la date de clôture. Il faut ensuite classer les montants selon leur nature, sans confondre un achat, une créance et une charge de l’exercice.
À l’actif : les moyens disponibles et les droits à recevoir
- Actif immobilisé : équipements durables, logiciels, véhicule, matériel sportif ou droit d’utilisation acquis pour plusieurs années.
- Actif circulant : stocks, cotisations restant à encaisser, factures à recevoir, avances et créances.
- Disponibilités : argent en banque, caisse et placements de trésorerie.
- Charges constatées d’avance : dépenses déjà payées qui concernent l’exercice suivant, comme une assurance annuelle.
Au passif : les ressources et les engagements
- Fonds propres : fonds associatif, réserves et report à nouveau.
- Résultat de l’exercice : excédent ou déficit issu du compte de résultat.
- Fonds dédiés : ressources reçues pour un projet précis et qui n’ont pas encore été utilisées conformément à leur objet.
- Dettes et provisions : emprunts, factures fournisseurs, cotisations sociales, impôts, charges à payer ou risques identifiés.
Ce classement aide à comprendre la situation réelle de l’association. Une subvention encaissée n’est pas automatiquement une ressource libre. Une facture reçue mais non réglée reste une dette, même si elle n’apparaît pas encore sur le relevé bancaire. De même, un achat durable ne doit pas être confondu avec une dépense courante. Le rapprochement entre l’affectation des fonds, les échéances et la trésorerie permet d’anticiper un besoin de financement.
Réaliser un bilan financier simple en 6 étapes
Le trésorier prépare généralement le bilan sous la responsabilité des dirigeants. Un expert-comptable peut sécuriser les comptes lorsque l’association emploie du personnel, gère plusieurs financements affectés ou relève d’obligations formelles. Le travail doit commencer avant la réunion appelée à approuver les comptes.
- Fixez la date de clôture prévue par les statuts ou par les décisions de l’association.
- Rassemblez les relevés bancaires, le suivi de caisse, les factures, les contrats, les tableaux de subventions, les reçus de dons et les justificatifs de paie.
- Rapprochez la comptabilité des comptes bancaires et vérifiez les montants non encaissés ou non réglés.
- Inventoriez le matériel, les créances, les dettes et les ressources affectées à un projet.
- Classez les postes à l’actif ou au passif, puis contrôlez que les deux totaux sont identiques.
- Présentez les comptes aux instances prévues, faites approuver le résultat et conservez les pièces justificatives.
La comptabilité de trésorerie enregistre les encaissements et les décaissements lorsqu’ils interviennent. Elle convient souvent à une petite association sans obligation complexe. La comptabilité d’engagements rattache les produits et les charges à l’exercice concerné, même si le paiement intervient plus tard. Elle donne une vision plus précise des créances, des dettes, des fonds dédiés et des engagements. Elle sert de base aux comptes annuels.
Le bilan est établi à la clôture de l’exercice, mais d’autres situations peuvent justifier une mise à jour de la comptabilité : création de l’association, dissolution, demande de subvention, contrôle fiscal ou changement de trésorier. Dans chacun de ces cas, l’inventaire et les justificatifs facilitent la vérification des montants.
Validation, dépôt et risques : sécuriser la transparence financière
Après la clôture, les comptes sont habituellement soumis à l’assemblée générale selon les modalités prévues par les statuts. L’assemblée peut les approuver et décider de l’affectation du résultat : mise en réserve, report à nouveau ou absorption d’un déficit. Cette décision formalise la reddition des comptes aux adhérents et facilite la transmission lors d’un changement de trésorier.
Lorsque le dépôt est obligatoire, les comptes annuels doivent être déposés selon la procédure applicable. Le non-dépôt peut entraîner une amende administrative de 9 000 euros. L’absence de bilan ou de justificatifs cohérents peut aussi compromettre une demande de subvention, fragiliser la relation avec les donateurs et compliquer un contrôle fiscal.
Conservez un dossier de clôture comprenant le bilan, le compte de résultat, les annexes lorsqu’elles sont requises, le procès-verbal d’approbation, les relevés bancaires et les principales pièces justificatives. Cette organisation fait du bilan financier d’association un outil de suivi et de gouvernance, plutôt qu’une formalité préparée dans l’urgence.