Un exercice de comptabilité se réussit avec 4 réflexes pour équilibrer chaque écriture
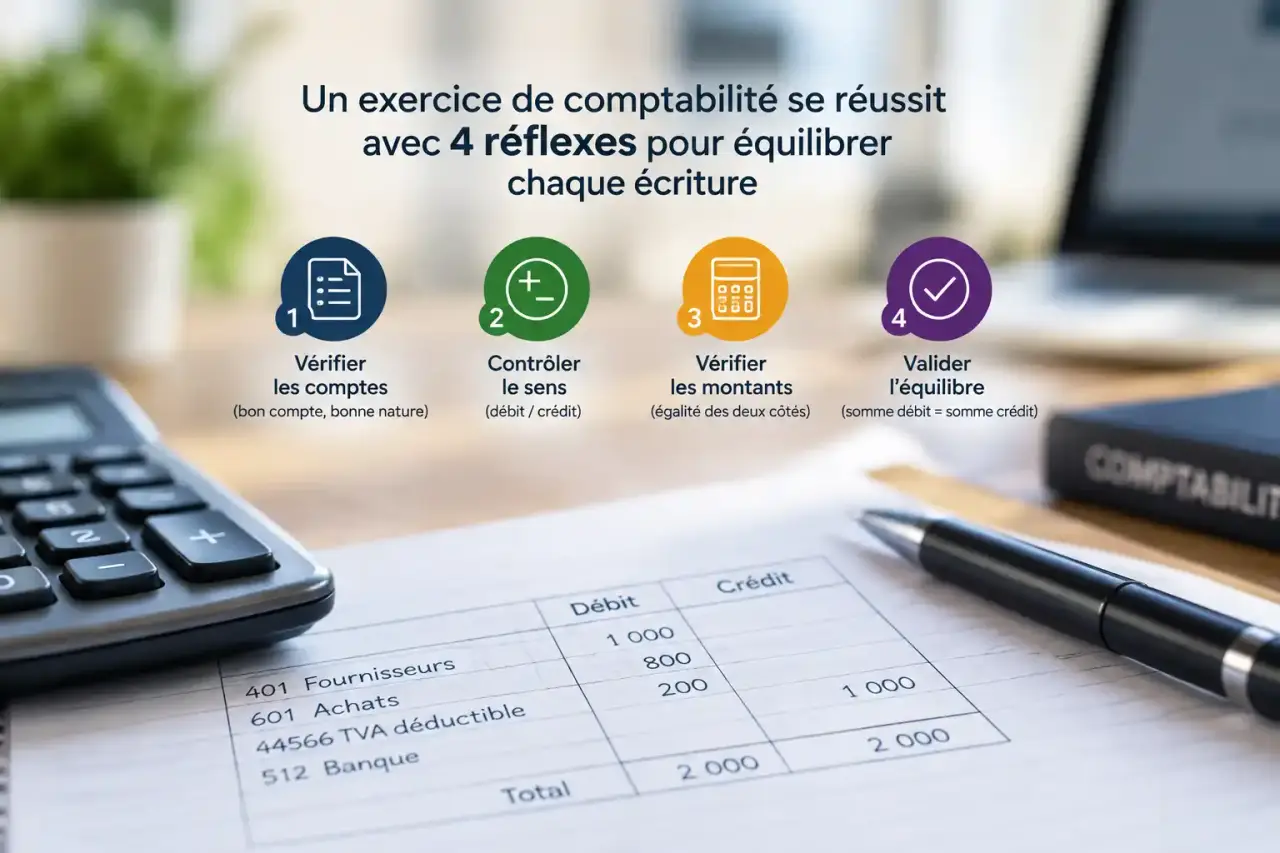
Un exercice de comptabilité demande plus que le choix d’un numéro de compte. Il faut traduire une opération réelle en écriture équilibrée, avec le bon montant, la bonne TVA et le journal adapté. Pour progresser, alternez les cas courts, les corrections détaillées et la vérification systématique des erreurs.
Ce qu’un exercice de comptabilité doit vous apprendre
Les exercices de comptabilité générale servent à acquérir une méthode : partir d’un document commercial ou financier, comprendre ce qui se passe dans l’entreprise, puis enregistrer l’opération. Une facture fournisseur, une vente réglée par chèque, un bulletin de salaire ou une échéance d’emprunt ne mobilisent pas les mêmes comptes, mais reposent tous sur la logique débit-crédit.
Au début, travaillez sur une seule opération à la fois. Lorsque les mécanismes deviennent plus fluides, passez à un cas pratique regroupant plusieurs dates, plusieurs journaux et des règlements différés. Cette progression aide à ne pas confondre l’enregistrement de la facture avec celui de son paiement, une erreur fréquente en révision.
Les opérations à maîtriser en priorité
Les premières écritures comptables à connaître concernent les achats, les ventes, la TVA, les règlements clients et fournisseurs. Viennent ensuite les salaires et les cotisations, les emprunts avec intérêts, les immobilisations et leur amortissement. Ces thèmes reviennent souvent, car ils correspondent aux opérations courantes d’une entreprise et mobilisent les grands équilibres du bilan et du compte de résultat.
- Une facture d’achat : charge ou immobilisation, TVA déductible et dette fournisseur ;
- Une facture de vente : produit, TVA collectée et créance client ;
- Un règlement : diminution de la dette ou de la créance, avec un mouvement sur la banque ;
- Une paie : salaire brut, cotisations salariales, cotisations patronales et net à payer ;
- Un emprunt : distinction entre le capital remboursé et les intérêts.
Les 4 réflexes à appliquer avant toute saisie
1. Lire l’opération avant de chercher les comptes
Commencez par relever la date, la nature du document, le montant HT, le taux de TVA, le montant TTC et les conditions de règlement. Posez-vous une question simple : l’entreprise achète-t-elle, vend-elle, paie-t-elle, encaisse-t-elle ou finance-t-elle une dépense ? Cette lecture donne le sens économique de l’écriture avant le choix technique des comptes.
Une facture d’achat de marchandises de 1 000 euros HT avec une TVA à 20 % représente une dépense de 1 000 euros, une TVA déductible de 200 euros et une dette fournisseur de 1 200 euros. Le paiement n’est pas encore enregistré si la facture n’est pas réglée immédiatement. Il faut donc distinguer la date de la facture de celle du règlement.
2. Distinguer HT, TVA et TTC
Dans un exercice de comptabilité, le montant TTC ne doit pas être traité comme une charge ou un produit lorsque la TVA est récupérable ou collectée. Le montant HT alimente le compte de charge, de produit ou d’immobilisation. La TVA est isolée dans un compte spécifique. Le TTC correspond généralement à la créance ou à la dette, puis au montant qui circulera sur le compte bancaire lors du règlement.
Le calcul doit être posé avant la saisie. Pour une opération soumise à une TVA de 20 %, la TVA correspond à 20 % du montant HT, puis le TTC additionne le HT et la TVA. Cette vérification simple permet d’éviter de saisir directement le TTC dans un compte de charge ou de produit.
3. Vérifier le sens débit-crédit
Ne mémorisez pas le débit comme une sortie d’argent et le crédit comme une entrée d’argent : cette règle devient fausse dès que l’on quitte le compte bancaire. Raisonner par catégorie est plus sûr. Une charge et un actif augmentent au débit ; un produit, une dette et un élément de capitaux propres augmentent au crédit.
Après avoir choisi les comptes, additionnez les deux colonnes. Le total des débits doit toujours être égal au total des crédits. Si ce n’est pas le cas, vérifiez d’abord les montants, puis recherchez une ligne oubliée, une TVA mal calculée ou un montant TTC placé à la place du HT.
4. Séparer le fait commercial du flux de trésorerie
Une vente à crédit produit d’abord une créance client ; l’encaissement ultérieur solde cette créance contre la banque. De même, une facture fournisseur crée une dette, puis son règlement réduit cette dette. Cette séparation rend les écritures plus lisibles et permet de suivre les échéances sans déformer les produits et les charges.
Cette logique vaut aussi pour les règlements par chèque. Le paiement ne remplace pas l’écriture de la facture. Il intervient ensuite, lorsque l’argent quitte le compte bancaire de l’entreprise ou y entre.
Cas corrigé : enregistrer une facture de vente avec TVA
Supposons qu’une entreprise facture une prestation de 3 000 euros HT, avec une TVA à 20 %, à un client qui paiera plus tard. La TVA s’élève à 600 euros et le total TTC atteint donc 3 600 euros. L’entreprise a réalisé un produit et détient désormais une créance sur son client.
| Compte à mobiliser | Débit | Crédit |
|---|---|---|
| Client | 3 600 € | |
| Prestations de services | 3 000 € | |
| TVA collectée | 600 € |
La logique du corrigé est la suivante : le client doit 3 600 euros à l’entreprise, d’où le débit du compte client. La prestation augmente le produit, inscrit au crédit pour 3 000 euros. La TVA collectée, due selon les règles applicables, est également portée au crédit. L’écriture est équilibrée, avec 3 600 euros au débit et 3 600 euros au crédit.
Lorsque le client règle la facture par chèque ou par virement, une seconde écriture est nécessaire : la banque est débitée de 3 600 euros et le compte client est crédité de 3 600 euros. L’encaissement ne crée pas une nouvelle vente. Il transforme une créance en disponibilité bancaire.
Utiliser les documents pour éviter les erreurs de journal
Un bon entraînement ne consiste pas à aligner des comptes sur une feuille. Chaque document apporte une information précise : le devis annonce la relation commerciale, la facture constate l’opération, le relevé bancaire prouve le règlement et l’échéancier explique le délai. Leur rapprochement aide à repérer les écritures manquantes, les doublons et les confusions entre facture et paiement.
Dans un cas pratique long, classez les documents par date. Associez ensuite chaque mouvement bancaire à une dette ou à une créance précise avant de saisir. Cette méthode permet de suivre la chronologie de l’opération et de choisir le journal sans se fier uniquement au montant.
Quel journal choisir ?
Le journal des achats accueille habituellement les factures fournisseurs, le journal des ventes les factures clients, le journal de banque les encaissements et les décaissements, et le journal des opérations diverses les écritures qui ne relèvent pas de ces flux habituels, comme certaines écritures de paie ou de régularisation.
Le choix du journal n’altère pas l’équilibre débit-crédit, mais il structure le suivi comptable. Avant la saisie, vérifiez donc à la fois la nature de l’opération, la date du document et le type de journal attendu.
Remises, immobilisations et emprunts : ne pas appliquer le même raisonnement
Une remise commerciale obtenue sur une facture réduit la base HT de l’achat ou de la vente. Il faut donc calculer la TVA après remise. Un achat d’immobilisation, lui, n’est pas enregistré comme une charge courante lorsque le bien est destiné à servir durablement à l’activité.
Pour un emprunt, la part de capital remboursé diminue la dette, tandis que les intérêts constituent une charge financière. Ces éléments ne doivent pas être regroupés dans une seule logique. Un exercice bien rédigé précise le traitement attendu : relisez l’énoncé avant de choisir les comptes et le journal.
Se corriger efficacement et mesurer ses progrès
Un corrigé utile explique le raisonnement, pas uniquement les numéros de comptes. Après chaque exercice, comparez d’abord les montants HT, TVA et TTC, puis le sens de chaque ligne, l’équilibre final et la cohérence avec le document d’origine. Si votre écriture est déséquilibrée, cherchez une ligne oubliée ou un montant TTC placé à la place du HT avant de recommencer.
- Faites l’exercice sans regarder la correction.
- Justifiez oralement chaque compte et son sens débit ou crédit.
- Comparez votre journal avec le corrigé ligne par ligne.
- Notez l’erreur dans une liste personnelle : TVA, compte, montant, sens ou date.
- Refaites quelques jours plus tard un exercice similaire sans support.
Cette liste d’erreurs devient un outil de révision concret. Si les mêmes difficultés reviennent, reprenez uniquement le thème concerné : calcul de TVA, choix du compte, distinction entre facture et règlement ou classement dans le journal. Vous gagnez ainsi du temps au lieu de refaire systématiquement les exercices déjà maîtrisés.
Les quiz sont utiles pour vérifier des connaissances rapides, par exemple identifier la TVA collectée ou le compte concerné par un règlement. Ils ne remplacent toutefois pas les cas pratiques : seule la saisie complète apprend à relier l’énoncé, les calculs et le journal comptable. Alterner les deux formats permet de consolider les bases et de gagner en rapidité sans perdre la logique de l’écriture.