Devenir son propre patron : tester son activité avant de quitter son emploi
Devenir son propre patron demande de trouver des clients, de vérifier que l’activité peut vous rémunérer et de choisir un cadre juridique adapté. En France, il est souvent possible de préparer ce projet tout en restant salarié. L’enjeu n’est donc pas de démissionner au plus vite, mais de construire une activité viable sans fragiliser inutilement votre situation personnelle.
Choisir une activité compatible avec vos compétences et votre quotidien
Travailler à son compte signifie décider de son offre, de ses tarifs et de son organisation. Cette autonomie s’accompagne de responsabilités : prospecter, négocier, facturer, suivre les paiements et respecter ses obligations. Vous ne dépendez plus d’un employeur, mais vous devez composer avec vos clients, vos fournisseurs et votre trésorerie.
Avant de choisir un métier, précisez ce que vous recherchez : davantage de liberté, une reconversion, un revenu complémentaire ou le développement d’une entreprise avec des salariés. Ces objectifs ne conduisent pas au même projet.
- Services et freelance : développement informatique, traduction, conseil ou design, avec un investissement matériel parfois limité.
- Artisanat : réparation, bâtiment ou fabrication, avec des besoins variables en équipement, qualification et assurance.
- Commerce : boutique, vente en ligne ou reprise d’un fonds, avec des stocks et des charges à anticiper.
- Agriculture et professions libérales : des possibilités réelles, mais des règles d’accès et des régimes spécifiques à examiner.
Aucun diplôme général n’est exigé pour entreprendre. En revanche, une profession réglementée peut nécessiter une qualification, une autorisation ou une inscription professionnelle. La capacité juridique, l’absence d’interdiction de gérer et, selon votre nationalité, un titre de séjour autorisant l’activité doivent également être vérifiés. Un mineur émancipé peut entreprendre dès 16 ans, avec des restrictions et des autorisations selon l’activité envisagée.
Vérifier la demande et le revenu possible avant de s’engager
Transformer une idée en offre achetable
Une étude de marché utile commence par des échanges avec des clients potentiels. Quel problème rencontrent-ils ? Quelle solution utilisent-ils ? Qui décide de l’achat et quel budget y consacrent-ils ? Examinez ensuite les concurrents : prix, délais, spécialités et insatisfactions exprimées par leur clientèle.
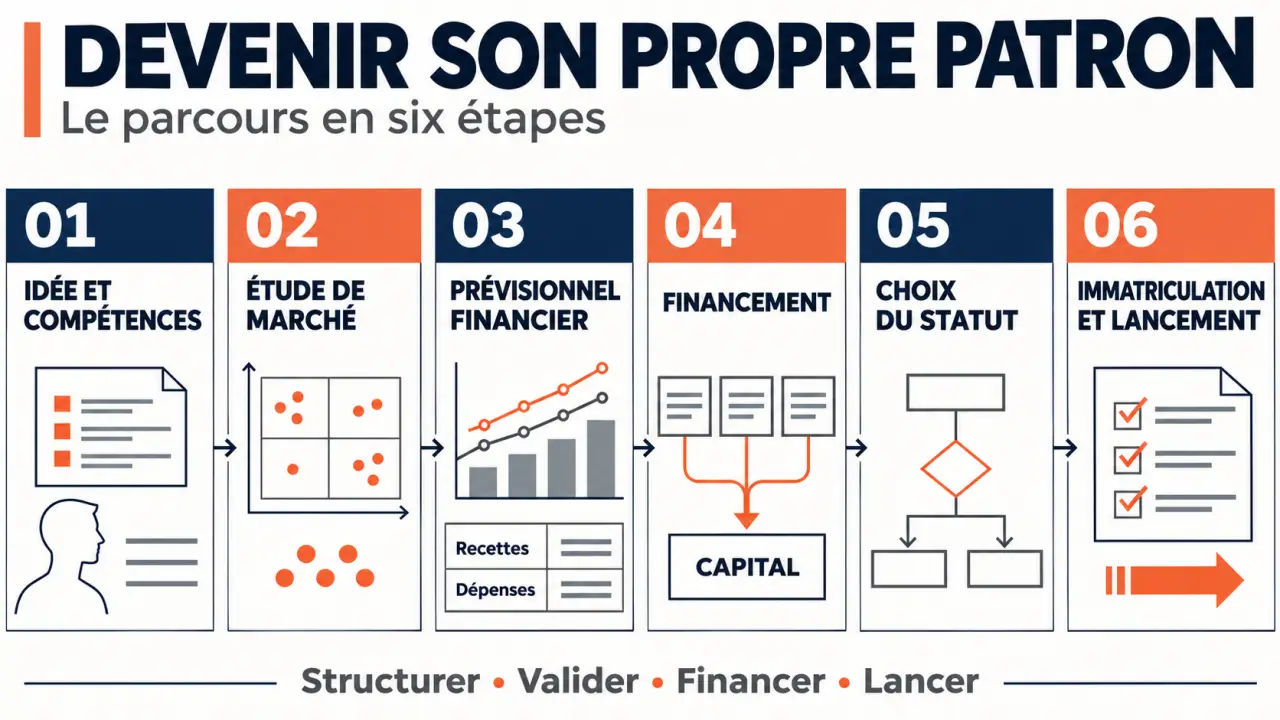
Formulez une offre précise : une prestation définie, pour une clientèle identifiable, avec un résultat et un prix compréhensibles. Avant toute facturation, assurez-vous de disposer d’un cadre légal adapté. Une couveuse ou une coopérative d’activité peut, selon le projet, permettre un test accompagné.
Pensez à votre offre comme à une clé : elle doit ouvrir une porte bien identifiée, pas toutes les portes du marché. Repérez aussi la « serrure » de l’achat : qui valide le devis, quel document rassure et quel événement déclenche la décision ? Un artisan peut attendre une visite technique ; une entreprise, une référence et un bon de commande. Comprendre ce mécanisme évite de confondre intérêt poli et commande probable.
Calculer ce qui restera réellement
Le chiffre d’affaires n’est pas votre revenu. Déduisez les achats, déplacements, logiciels, assurances, cotisations et impôts applicables. Comptez aussi le temps non facturable : prospection, comptabilité, préparation et congés.
Le business plan rassemble votre offre, votre stratégie commerciale et un prévisionnel sur 3 à 5 ans. Pour piloter le démarrage, complétez-le par une trésorerie mensuelle : les dépenses peuvent précéder les encaissements. Calculez le volume de ventes nécessaire pour couvrir les charges, puis celui permettant votre rémunération. Confrontez ce volume à votre capacité réelle de production.
Financer le lancement sans oublier les dépenses personnelles
Devenir son propre patron sans apport important est envisageable pour certaines prestations utilisant du matériel déjà disponible. Cela ne signifie pas démarrer sans dépenses ni réserve. Une boutique, une activité artisanale équipée ou une reprise nécessitent généralement davantage de capitaux.
Séparez deux budgets : celui de l’entreprise et celui du foyer. Le premier comprend les formalités, l’équipement, les stocks, les assurances et le besoin de trésorerie. Le second doit couvrir vos dépenses courantes pendant que les revenus restent incertains.
- Épargne personnelle : mobilisable rapidement, sans sacrifier toute votre sécurité financière.
- Emprunt bancaire : à justifier par un projet cohérent et une capacité de remboursement crédible.
- Prêt d’honneur ou microcrédit : à étudier auprès des réseaux d’accompagnement selon votre profil.
- Financement participatif : pertinent lorsque le projet peut fédérer une communauté, sans garantie de collecte.
Examinez également l’ACRE et, si vous êtes indemnisé, les possibilités de maintien partiel de l’ARE ou d’ARCE auprès de France Travail. Ces dispositifs répondent à des conditions distinctes : ne les intégrez pas comme des ressources acquises avant confirmation. Une chambre consulaire ou un expert-comptable peut vous aider à vérifier vos hypothèses.
Choisir un cadre juridique puis préparer les formalités
Le statut se choisit à partir des charges prévues, du chiffre d’affaires, de votre protection sociale et de votre éventuel besoin d’associés. « Freelance » décrit une manière de travailler, pas un statut juridique. La micro-entreprise est un régime simplifié de l’entreprise individuelle, et non une société.
| Forme d’exercice | Intérêt principal | Point de vigilance |
|---|---|---|
| Entreprise individuelle au régime micro | Gestion simplifiée pour une activité éligible | Charges réelles non déduites ; plafonds et règles de TVA à surveiller |
| Entreprise individuelle au réel | Prise en compte des charges réelles | Comptabilité plus développée et cotisations à anticiper |
| Société, notamment EURL ou SASU | Structure distincte, adaptée à certaines stratégies de développement | Formalités, coûts et régime social du dirigeant variables |
La protection du patrimoine comporte des limites : une caution personnelle ou certaines exceptions peuvent vous exposer. De même, un dirigeant assimilé salarié ne bénéficie pas automatiquement de l’assurance chômage au titre de son mandat. Comparez le revenu net, la couverture sociale et les coûts de gestion plutôt qu’une simple estimation de cotisations.
Préparez ensuite les justificatifs d’identité, de domiciliation et de qualification nécessaires. Une société demande notamment des statuts et, selon sa forme, un dépôt de capital et une annonce légale. Les formalités passent par le guichet unique des entreprises. Avant de commencer, vérifiez les assurances obligatoires, les mentions de facturation et les obligations comptables propres à votre activité.
Organiser la transition depuis le salariat et les premiers mois
Le cumul emploi-entreprise permet souvent de tester la demande tout en conservant un salaire. Relisez votre contrat et votre convention collective : devoir de loyauté, confidentialité, clause d’exclusivité et éventuelle non-concurrence doivent être examinés. N’utilisez ni le temps, ni le matériel, ni les fichiers de votre employeur pour votre activité.
Un congé ou un temps partiel pour création peut ménager une transition. Dans le cadre légal général, le congé peut durer 12 mois, renouvelables une fois, avec une ancienneté de 2 ans ; un accord collectif peut prévoir des modalités différentes. L’employeur peut également, sous conditions, reporter ou refuser la demande.
Si vous envisagez la démission-reconversion, consultez un conseiller en évolution professionnelle avant de démissionner. Le dispositif prévoit notamment 5 années d’activité salariée continue et une validation du caractère réel et sérieux du projet. Après validation favorable, un délai de 6 mois encadre l’inscription à France Travail et la demande d’allocation. Faites confirmer votre éligibilité et le calendrier avant toute rupture.
Enfin, fixez vos critères de passage à temps plein : commandes signées, trésorerie suffisante, revenu minimal et charge de travail soutenable. Réservez chaque semaine du temps à la prospection et au suivi des paiements. L’indépendance devient plus solide lorsque les décisions reposent sur des encaissements et des clients réguliers, plutôt que sur l’espoir d’un démarrage rapide.