Coût de l’affacturage : le taux affiché ne dit pas ce que vous paierez
Le coût de l’affacturage ne se résume pas à un pourcentage sur vos factures. Il combine généralement une commission de service, des intérêts sur les avances et d’éventuels frais annexes. Pour savoir ce que vous paierez réellement, il faut aussi regarder le montant financé, la durée d’utilisation de l’avance et les minimums prévus au contrat.
Une offre apparemment moins chère peut ainsi coûter davantage si votre activité ralentit ou si vos clients règlent tard. Le bon réflexe consiste à reconstituer une facture annuelle prévisionnelle, puis à la comparer au gain de trésorerie et aux services effectivement obtenus.
Les trois composantes qui déterminent votre facture
La commission d’affacturage rémunère les services
Cette commission couvre les prestations prévues au contrat : gestion des créances, suivi des encaissements, relance ou recouvrement, selon la formule choisie. Une couverture contre certains impayés peut également être incluse ou facturée séparément. Il faut donc comparer le périmètre du service avant de comparer son taux.
Calculer le coût total de l’affacturage
Estimez le coût annuel à partir des créances cédées, du financement utilisé et des frais annexes.
Les taux saisis en pourcentage sont convertis en décimal dans les formules de calcul.
Résultats estimatifs
Important : ce résultat est une simulation. Vérifiez les minimums contractuels, les retenues, les taxes et les règles exactes de calcul prévues dans votre contrat.
La commission peut être proportionnelle au montant des créances cédées, forfaitaire ou soumise à un minimum. Vérifiez son assiette exacte : montant hors taxes ou toutes taxes comprises, factures remises au factor ou autre base contractuelle. Deux pourcentages identiques ne produisent pas nécessairement la même facture.
La commission de financement dépend de l’avance utilisée
Le financement correspond à l’argent que le factor met à votre disposition avant le règlement du client. Son coût dépend généralement du montant avancé, du nombre de jours pendant lesquels vous utilisez cette avance et d’un taux annuel. Celui-ci peut associer un indice de référence à une marge contractuelle, avec parfois un taux plancher.
La date de début et celle de fin du calcul méritent une lecture attentive. Demandez notamment quand le paiement du client cesse de produire des intérêts : à sa réception, après son affectation à la facture ou selon une autre règle prévue au contrat.
Les frais annexes peuvent modifier l’équilibre
Frais de dossier, abonnement, étude des débiteurs, virements, accès à une plateforme ou opérations exceptionnelles : chaque contrat possède sa propre grille. Tous ces frais ne sont pas systématiques. Demandez néanmoins un relevé exhaustif, en distinguant les frais de démarrage, les frais récurrents et ceux déclenchés par un événement particulier.
Calculer un coût total plutôt qu’additionner des taux
Le calcul le plus utile consiste à ramener toutes les lignes tarifaires à une même période, généralement l’année. La formule de travail est simple : coût total = commissions de service + intérêts de financement + frais annexes. Les taxes éventuellement applicables doivent ensuite être traitées selon leur nature et votre situation, à valider avec votre expert-comptable.
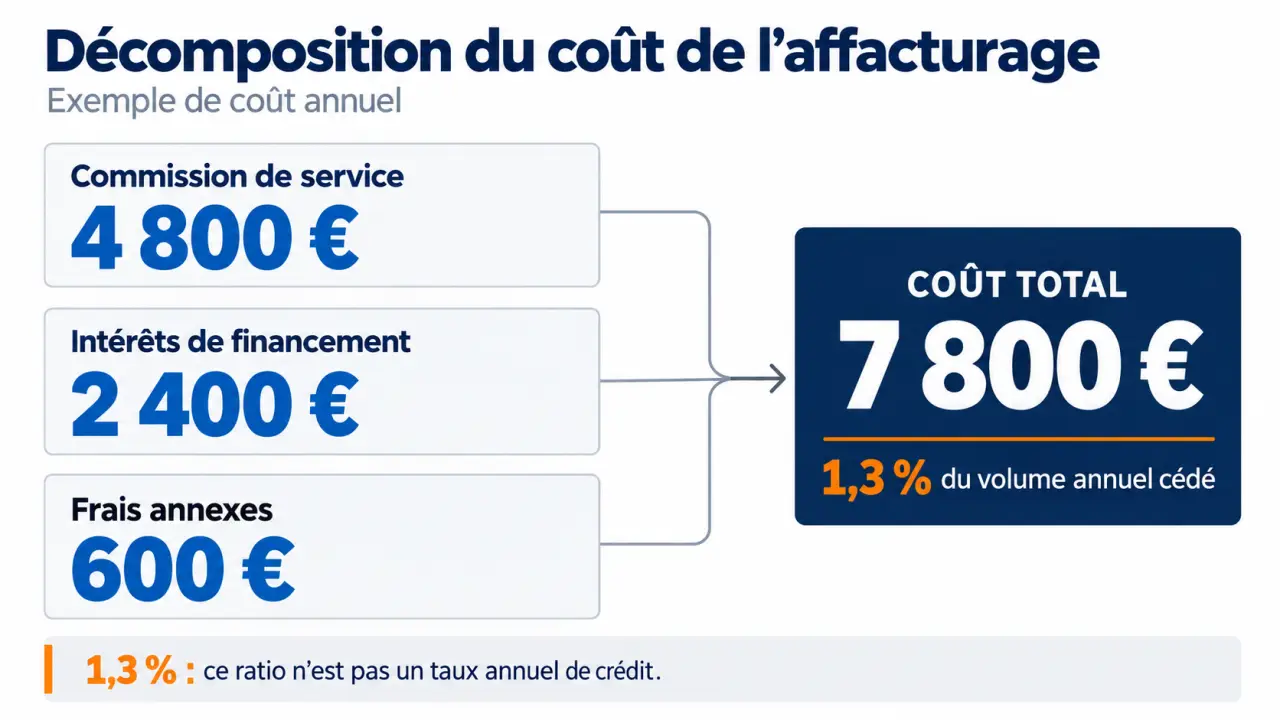
L’exemple suivant est purement illustratif : il ne représente ni un tarif moyen ni une proposition commerciale. Supposons une entreprise qui cède 600 000 € de factures sur un an, utilise une avance moyenne de 80 000 € pendant 180 jours cumulés et supporte les conditions ci-dessous.
| Poste | Hypothèse de calcul | Coût illustratif |
|---|---|---|
| Commission de service | 600 000 € × 0,8 % | 4 800 € |
| Intérêts de financement | 80 000 € × 6 % × 180 / 360 | 2 400 € |
| Frais annexes annuels | Montant forfaitaire retenu pour l’exemple | 600 € |
| Total | Somme des trois postes | 7 800 € |
Dans cet exemple, le coût représente 1,3 % du volume annuel cédé. Ce ratio donne une lecture budgétaire, mais ce n’est pas un taux annuel de crédit : il rapporte des services et du financement à un volume de factures, pas seulement à l’argent effectivement emprunté.
La base de 360 jours est ici une hypothèse de calcul. Utilisez celle du contrat pour votre simulation et, si les avances varient fortement, calculez les intérêts période par période plutôt qu’à partir d’une moyenne approximative.
Ce qui fait varier le prix pour votre entreprise
Le factor ne regarde pas uniquement votre chiffre d’affaires. Le nombre de factures, leur montant moyen, la qualité des débiteurs et la concentration du portefeuille influencent aussi son appréciation. Gérer de nombreuses petites créances ne représente pas le même travail que suivre quelques factures importantes.
Cession Dailly ou affacturage : comparez les coûts et avantages : Découvrez pourquoi la cession Dailly Bpifrance peut offrir une solution de financement court terme plus économique que l’affacturage.
- Les délais de règlement : plus l’avance reste mobilisée longtemps, plus les intérêts peuvent augmenter.
- La dispersion des clients : un portefeuille dépendant de quelques débiteurs peut imposer des limites de financement spécifiques.
- Les litiges et avoirs : ils compliquent le traitement et peuvent modifier l’éligibilité des créances.
- La saisonnalité : elle rend les forfaits et minimums plus ou moins adaptés à votre activité.
- Les prestations choisies : gestion déléguée, confidentialité ou couverture des impayés doivent être examinées séparément.
Attention également à la somme réellement disponible. Une retenue destinée à constituer un fonds de garantie n’est pas nécessairement un coût définitivement acquis au factor : elle peut être restituable selon les conditions du contrat. Elle réduit toutefois la trésorerie immédiatement mobilisable.
Pensez à cette retenue comme à une couche de mousse dans un emballage : elle sert d’amortisseur, mais occupe une partie du volume utile. Pour dimensionner votre financement, distinguez donc le montant nominal des factures, la part avancée et le solde immédiatement disponible après retenues et prélèvements. Une facture cédée de 10 000 € ne signifie pas automatiquement 10 000 € utilisables pour payer vos fournisseurs.
Comparer deux offres sans passer à côté des clauses coûteuses
Envoyez aux prestataires un scénario identique : volume annuel de créances, nombre de factures, délais réels d’encaissement, principaux clients et besoin d’avance. Une comparaison fondée sur des hypothèses différentes peut faire paraître avantageuse une offre qui ne l’est pas pour votre fonctionnement.
Demandez ensuite trois simulations : activité habituelle, baisse du volume cédé et allongement des règlements. Ce test permet de mesurer l’effet des minimums et des intérêts sans se limiter à une situation idéale.
- Vérifiez les minimums de commission. S’ils dépassent le montant calculé au taux annoncé, ce sont eux qui déterminent votre dépense.
- Identifiez les engagements de volume. Demandez ce qui se passe si vous cédez moins de factures que prévu.
- Contrôlez les limites de garantie. Une formule sans recours ne dispense pas de lire les exclusions, notamment celles liées aux litiges commerciaux.
- Examinez la sortie du contrat. Durée, préavis, renouvellement et frais éventuels doivent être connus avant la signature.
Enfin, faites préciser le traitement des factures refusées, contestées ou réglées directement sur votre compte. Une offre doit rester compréhensible dans ces situations, pas seulement lorsque toutes les opérations se déroulent normalement.
Réduire la dépense sans perdre le bénéfice de trésorerie
La première économie consiste à ne financer que ce dont vous avez besoin, lorsque le contrat le permet. Une avance systématiquement utilisée puis laissée inactive sur votre compte peut générer des intérêts sans utilité opérationnelle. Synchroniser les tirages avec les échéances de paie, de fournisseurs ou de charges améliore l’usage du dispositif.
La qualité de la facturation compte également : références de commande exactes, justificatifs de livraison, coordonnées fiables et traitement rapide des contestations facilitent l’encaissement. Cela peut réduire la durée de financement et renforcer votre position lors d’une renégociation, sans garantir à lui seul une baisse tarifaire.
Pour décider, mettez enfin le coût total en regard des tâches réellement transférées et des solutions alternatives : découvert autorisé, mobilisation de créances ou financement ponctuel, selon votre éligibilité. L’offre pertinente n’est pas forcément celle au taux le plus bas, mais celle qui apporte la trésorerie nécessaire, au bon moment, avec un coût prévisible et des engagements compatibles avec votre activité.