Analyse financière : une entreprise rentable peut manquer de trésorerie
L’analyse financière évalue la performance, la solidité et la capacité de développement d’une organisation à partir de ses comptes et de son activité. Elle répond notamment à une question décisive : l’entreprise gagne-t-elle suffisamment d’argent, et dispose-t-elle des liquidités nécessaires pour payer ses engagements ? Ces deux réalités ne se confondent pas.
Pour établir un diagnostic utile, il faut croiser les documents comptables, calculer quelques indicateurs et interpréter leur évolution. L’objectif n’est pas d’accumuler les ratios, mais d’éclairer une décision de financement, d’investissement, de reprise ou de pilotage.
Définir la décision avant d’examiner les comptes
Une analyse financière porte sur trois domaines complémentaires : la compétitivité, qui traduit la capacité à dégager des marges ; la pérennité, qui dépend des équilibres financiers ; et le développement, qui suppose de financer durablement la croissance. Le diagnostic financier constitue la synthèse interprétée de cette analyse : forces, fragilités et actions prioritaires.
Calcul des principaux ratios financiers
Saisissez des données issues d’une même période et selon des conventions comptables cohérentes. Les montants sont exprimés en euros, sauf indication contraire.
Données financières
Résultats
Marge d’exploitation
Autonomie financière
Endettement financier net
Capacité de remboursement
Rentabilité économique
Rentabilité financière
BFR d’exploitation
Fonds de roulement
Trésorerie nette
Les attentes diffèrent selon le lecteur. Une banque examine la capacité de remboursement. Un repreneur cherche à apprécier les résultats récurrents et les besoins de financement futurs. Un investisseur étudie la rentabilité du capital engagé. Le dirigeant, lui, doit arbitrer entre investissements, endettement et préservation de la trésorerie.
Une étude de la Banque de France de 2023 indique que 60 % des défaillances d’entreprises auraient pu être anticipées. Repérer une dégradation ne garantit toutefois pas de l’éviter : encore faut-il identifier ses causes et agir assez tôt.
Dans une collectivité locale, la démarche vise également la soutenabilité financière, mais pas la rentabilité actionnariale. L’épargne, l’endettement et la capacité à financer les investissements et les services publics y occupent une place centrale. Les indicateurs d’entreprise ne s’y transposent donc pas automatiquement.
Réunir les documents et rendre les exercices comparables
Rassemblez idéalement les comptes sur trois exercices. Cette profondeur permet de distinguer une tendance d’un accident ponctuel. Trois documents essentiels se complètent :
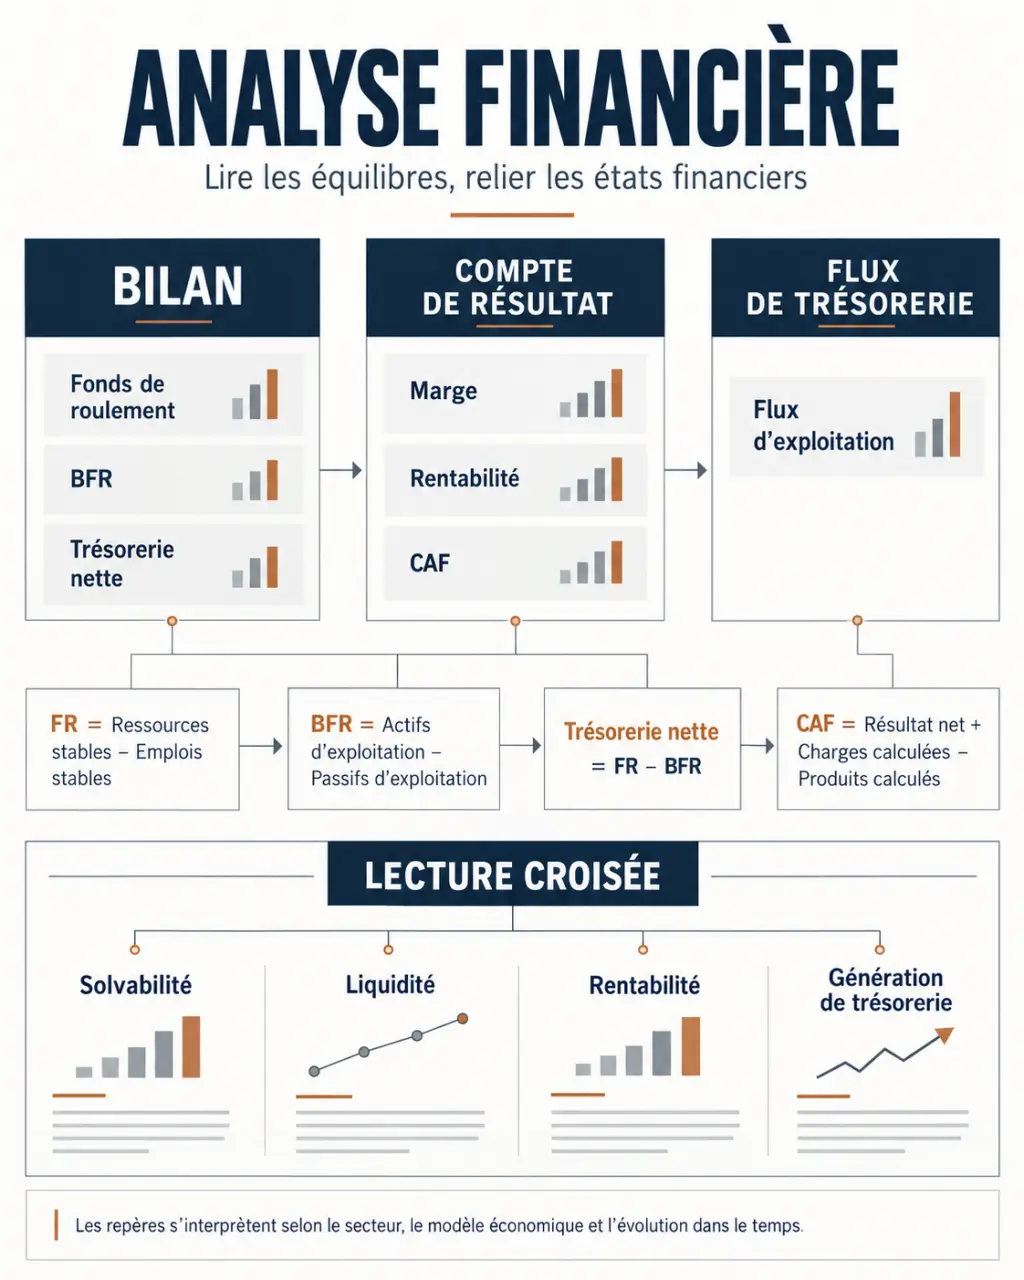
- Le bilan présente le patrimoine à une date donnée : actifs, capitaux propres et dettes.
- Le compte de résultat retrace les produits, les charges et le résultat d’une période.
- Le tableau de flux de trésorerie explique les mouvements de liquidités liés à l’activité, aux investissements et au financement, lorsqu’il est disponible.
Les annexes éclairent les méthodes comptables, les engagements et les événements significatifs. Ajoutez les échéanciers d’emprunt, l’ancienneté des créances clients, le détail des stocks et une situation comptable récente. Le tableau de financement complète l’examen des ressources et de leurs emplois.
Avant de comparer, vérifiez la durée des exercices, le périmètre des sociétés et les changements de méthodes. Isolez les éléments non récurrents, comme une cession d’actif, sans les effacer arbitrairement. Le compte de résultat reclassé en soldes intermédiaires de gestion fait ressortir la marge, la valeur ajoutée et l’excédent brut d’exploitation, ou EBE.
Le bilan fonctionnel reclasse quant à lui les postes selon leur rôle : financement durable, investissement et cycle d’exploitation. Il sert à comprendre les équilibres financiers, plutôt qu’à reproduire simplement la présentation comptable.
Relier les marges, le BFR et la trésorerie
Vérifier la qualité de la performance
Une hausse du chiffre d’affaires n’est pas une preuve suffisante de bonne santé. Examinez son origine : volumes, prix, nouveau marché ou acquisition. Suivez ensuite la marge brute, la valeur ajoutée et l’EBE. Une activité peut progresser tout en devenant moins profitable si les achats, les salaires ou les coûts commerciaux augmentent plus vite.
Les chiffres officiels des défaillances d’entreprises en février 2026 : Consultez la statistique de la Banque de France sur les 69 392 défaillances cumulées sur douze mois à fin février 2026.
La capacité d’autofinancement, ou CAF, mesure une ressource potentielle générée par l’activité, après retraitement notamment des charges et produits sans effet monétaire. Elle n’est pas la trésorerie disponible : elle ne traduit pas, à elle seule, les décalages d’encaissement, les investissements ou le remboursement du capital des emprunts.
Comprendre l’argent immobilisé dans l’exploitation
Le besoin en fonds de roulement d’exploitation se calcule principalement ainsi : stocks + créances d’exploitation − dettes d’exploitation. Il augmente notamment lorsque les clients paient plus tard ou que les stocks s’accumulent. Le fonds de roulement correspond aux ressources stables diminuées des emplois stables. Dans une présentation fonctionnelle cohérente, la trésorerie nette égale le fonds de roulement moins le BFR total.
Prenons un exemple fictif : une entreprise dispose de 120 000 € de fonds de roulement et supporte 150 000 € de BFR. Sa trésorerie nette atteint donc −30 000 €. Elle peut afficher un bénéfice tout en dépendant d’un financement bancaire à court terme. La priorité consiste alors à examiner les encaissements, les stocks et le financement du cycle d’exploitation.
Le bilan agit comme une lentille : il rend nette une situation à une date précise, mais peut laisser flou le mouvement qui l’entoure. Une trésorerie confortable à la clôture peut masquer un creux saisonnier. Pour éviter cet effet d’optique, rapprochez les soldes de fin d’exercice des niveaux mensuels de trésorerie, de stocks et de créances.
Choisir les ratios et les comparer au bon référentiel
Un ratio devient utile lorsqu’il répond à une question et conserve la même définition dans le temps. Le tableau suivant rassemble des repères courants ; les conventions de calcul doivent être précisées dans chaque analyse.
| Indicateur | Formule courante | Lecture et précaution |
|---|---|---|
| Marge d’exploitation | Résultat d’exploitation / chiffre d’affaires | Mesure la performance opérationnelle ; dépend du secteur. |
| Autonomie financière | Capitaux propres / total du bilan | Apprécie le poids du financement propre. |
| Endettement net | Dettes financières − trésorerie disponible | À rapprocher des échéances et des garanties. |
| Capacité de remboursement | Endettement financier net / CAF | Repère théorique en années ; peu pertinent si la CAF est négative. |
| Rentabilité économique | Résultat d’exploitation / actif économique moyen | Mesure le rendement des moyens engagés, avant harmonisation fiscale éventuelle. |
| Rentabilité financière | Résultat net / capitaux propres moyens | Reflète le rendement comptable des fonds propres ; sensible à l’endettement. |
Complétez ces ratios par les délais clients et fournisseurs ainsi que la rotation des stocks. Harmonisez les bases : créances et chiffre d’affaires doivent notamment être cohérents quant au traitement de la TVA.
Il n’existe pas de seuil universel de bonne santé financière. Comparez l’entreprise à des acteurs proches par leur activité, leur taille et leur modèle économique. Une industrie fortement équipée, un commerce encaissant immédiatement et une société de conseil présentent des besoins très différents. Les moyennes sectorielles restent des repères, non des verdicts.
Transformer le diagnostic en décisions et en scénarios
La synthèse doit relier chaque constat à une cause plausible, à un risque et à une action. Une marge en baisse peut conduire à revoir les prix ou le portefeuille de produits. Un BFR croissant appelle un travail sur les stocks et le recouvrement. Des échéances trop concentrées peuvent justifier une discussion sur le financement.
- Présentez les tendances historiques et les anomalies significatives.
- Construisez un scénario central, un scénario défavorable et une hypothèse de développement.
- Traduisez chaque scénario en résultat, BFR, trésorerie et besoin de financement.
- Fixez des actions, des responsables et des indicateurs de suivi.
Pour un investissement, la valeur actuelle nette et le taux de rentabilité interne complètent l’analyse, sous réserve d’expliciter les flux prévus et les hypothèses retenues. Un tableur facilite les simulations, mais ne remplace pas leur vérification.
L’analyste financier collecte, contrôle, modélise puis explique ses conclusions. Il exerce notamment en banque, en société de gestion, en conseil ou en direction financière. Rigueur comptable, maîtrise des outils et capacité de synthèse sont essentielles. L’anglais occupe une place importante ; deux langues étrangères peuvent être attendues dans certains environnements internationaux.
L’analyse ESG enrichit enfin le diagnostic : risques climatiques, conditions sociales ou gouvernance peuvent affecter les coûts, les investissements et les flux futurs. Des référentiels comme GRI, SASB et TCFD structurent cette lecture. Leur intérêt est de traduire les enjeux de durabilité en conséquences financières explicites, sans réduire la décision à une note unique.