Un modèle de budget prévisionnel Excel gratuit se pilote avec 4 onglets clés
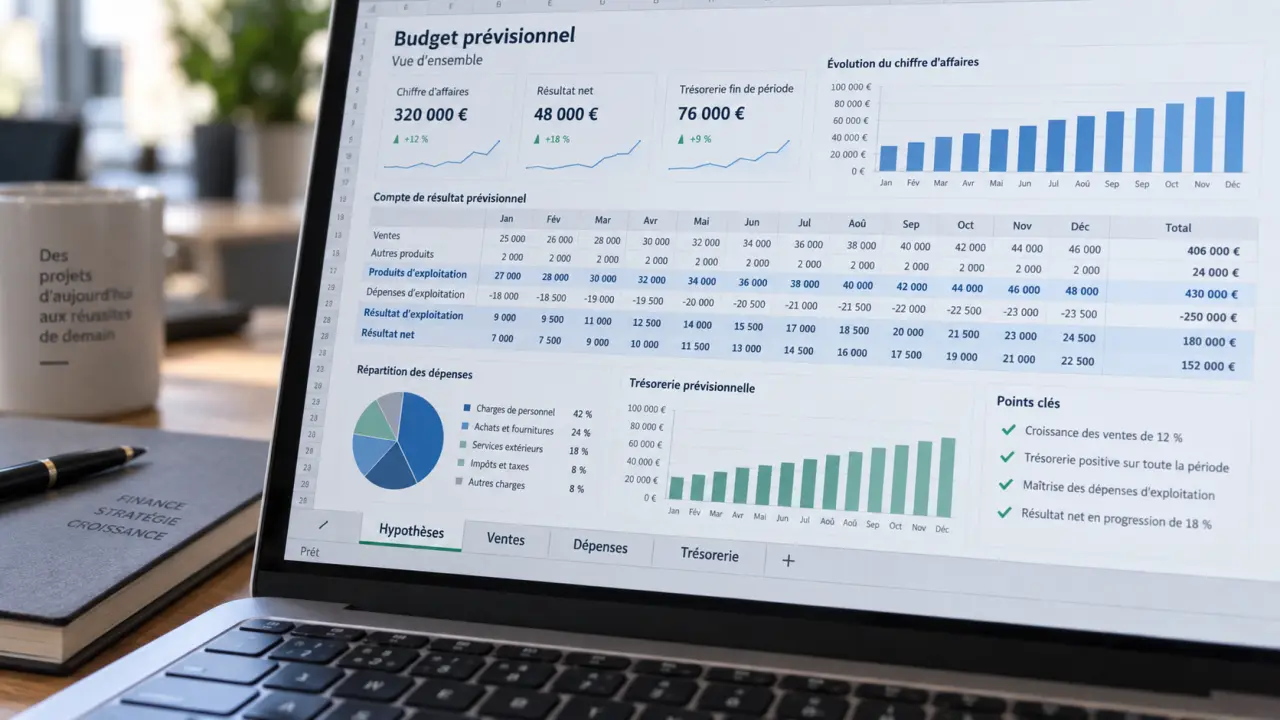
Un fichier Excel prérempli fait gagner du temps, à condition de ne pas le réduire à une simple liste de dépenses. Un budget prévisionnel utile transforme des hypothèses de recettes et de charges en décisions concrètes : lancer un projet, demander une subvention, recruter, investir ou reporter une dépense. Le bon modèle doit donc être simple à compléter et assez structuré pour faire apparaître les tensions de trésorerie avant qu’elles ne deviennent urgentes.
Ce qu’un modèle Excel doit contenir pour être vraiment exploitable
Un modèle de budget prévisionnel Excel gratuit ne se choisit pas sur son apparence. Les tableaux les plus utiles réunissent plusieurs vues financières dans un même fichier : la rentabilité, les besoins de financement et l’argent réellement disponible mois après mois. Cette organisation évite de croire qu’un projet rentable sur l’année disposera automatiquement de liquidités à chaque période.
| Onglet | Rôle | Ce qu’il permet de vérifier |
|---|---|---|
| Compte de résultat prévisionnel | Recenser les produits et les charges | La viabilité et l’équilibre de l’activité |
| Plan de financement | Comparer les besoins durables et les ressources | La couverture des investissements et du démarrage |
| Budget de trésorerie | Suivre les encaissements et les décaissements sur 12 mois | Les mois à risque et le solde bancaire attendu |
| Suivi prévisionnel/réalisé | Mesurer les écarts au fil de l’année | Les actions correctrices à mener |
Le compte de résultat donne la direction
Cet onglet rassemble les recettes prévues, comme les ventes, les cotisations, les subventions ou les prestations, puis les charges : achats, loyers, assurances, communication, salaires, frais bancaires et impôts selon le cas. Il répond à une question simple : les produits prévus couvrent-ils les dépenses ? Les formules courantes, notamment SOMME, automatisent les totaux. Il faut surtout séparer les catégories avec assez de précision pour comprendre l’origine d’un déséquilibre et repérer les postes qui pèsent le plus sur l’activité.
Le plan de financement met en regard les besoins et les ressources
Le plan de financement complète le compte de résultat en isolant les besoins durables, comme un investissement ou les dépenses liées au démarrage, et les ressources prévues pour les couvrir. Cette vue facilite la vérification de l’équilibre financier avant de lancer une dépense importante. Pour une entreprise, elle peut être rapprochée du besoin en fonds de roulement lorsque les clients règlent après la livraison.
La trésorerie révèle le calendrier réel
Une recette comptabilisée en mars peut n’être encaissée qu’en mai. À l’inverse, une assurance annuelle ou une facture fournisseur peut être payée immédiatement. Le budget de trésorerie répartit donc chaque flux par mois, en tenant compte de sa date effective de paiement ou d’encaissement. C’est souvent l’onglet le plus utile pour éviter une impasse bancaire, même lorsque le compte de résultat annuel reste positif.
Choisir la trame adaptée à votre besoin plutôt qu’un tableau universel
Un modèle vierge est un point de départ, pas une obligation de conserver toutes ses lignes. La personnalisation doit refléter votre activité, vos cycles de paiement et le niveau de détail attendu par vos interlocuteurs. Un tableau trop général masque les postes sensibles ; un tableau trop complexe finit par ne plus être mis à jour. L’objectif est de disposer d’un fichier lisible, utilisable par la personne qui le remplit et compréhensible par celle qui le consulte.
Entreprise, association ou projet personnel : les priorités changent
- Pour une entreprise, distinguez le chiffre d’affaires par offre ou par client important, les achats, la masse salariale, les investissements et les délais de règlement. Ajoutez le besoin en fonds de roulement si les clients paient après la livraison. Cette distinction aide à relier le résultat attendu aux besoins de trésorerie.
- Pour une association, isolez les cotisations, dons, mécénat, subventions, billetterie et recettes d’événements. Côté dépenses, détaillez les activités, le matériel, les intervenants et les frais de fonctionnement. Un document lisible facilite les échanges avec les financeurs et sa présentation en assemblée générale.
- Pour un projet personnel, privilégiez les revenus réguliers, les dépenses fixes, les échéances annuelles et une enveloppe pour les imprévus. Une vision mensuelle est généralement plus parlante qu’une présentation comptable très détaillée.
Le prévisionnel et le réalisé fonctionnent comme une paire : l’un indique la trajectoire envisagée, l’autre montre ce qui s’est réellement passé. Les placer dans des colonnes parallèles est utile, mais une colonne « écart » ne suffit pas. Ajoutez une courte zone de commentaire pour expliquer l’origine de la différence : paiement décalé, hausse de coût, recette abandonnée ou nouvelle opportunité. Cette mémoire des décisions rend les révisions suivantes plus fiables qu’un simple total coloré en rouge.
Remplir le fichier dans le bon ordre, sans inventer de précision
La qualité d’un budget dépend moins d’Excel que des hypothèses saisies. Commencez avec des montants justifiables : contrats en cours, tarifs connus, historique, devis, échéanciers ou décisions déjà votées. Une incertitude clairement identifiée vaut mieux qu’un chiffre trop précis et fragile. Lorsque le montant n’est pas confirmé, indiquez l’hypothèse retenue et prévoyez une mise à jour.
- Listez les flux récurrents. Saisissez d’abord les charges fixes et les recettes déjà acquises. Elles forment le socle du budget et donnent une première vision de l’équilibre attendu.
- Ajoutez les flux variables. Estimez les ventes, missions, événements, achats ou frais de déplacement à partir d’hypothèses explicites. Indiquez dans une note interne ce qui justifie chaque estimation.
- Intégrez les dépenses exceptionnelles. Matériel, travaux, lancement d’activité ou campagne de communication doivent apparaître séparément, car ils ne se répètent pas forcément l’année suivante.
- Répartissez les montants par échéance. Passez du total annuel au calendrier mensuel pour construire le budget de trésorerie. Le montant et le mois du flux comptent autant l’un que l’autre.
- Contrôlez les totaux et les formules. Vérifiez qu’une cellule de total couvre bien toutes les lignes concernées et que les valeurs saisies ne remplacent pas une formule existante.
Pour conserver une vision plus large, gardez si possible les colonnes N-1, N et N+1. N-1 apporte un repère historique, N porte le budget en cours et N+1 aide à anticiper la continuité ou les nouveaux projets. Une projection peut aussi s’étendre aux 3 prochaines années pour les décisions qui engagent durablement l’organisation, à condition de réviser régulièrement les hypothèses. Une projection lointaine ne doit pas donner une fausse impression de certitude.
Suivre les écarts : le réflexe qui transforme un fichier en outil de pilotage
Un budget prévisionnel n’est pas un document figé produit une fois par an. Programmez une mise à jour mensuelle ou, au minimum, après chaque période significative. Renseignez le réalisé, comparez-le au prévisionnel et concentrez-vous sur les écarts qui ont un effet concret sur la trésorerie, la rentabilité ou la capacité à financer un projet. Le fichier devient alors un support de décision, et non un document archivé après son élaboration.
Lire un écart sans tirer de conclusion trop vite
Un écart défavorable n’est pas nécessairement une mauvaise nouvelle. Une dépense engagée plus tôt que prévu peut simplement déplacer la trésorerie. De même, un chiffre d’affaires inférieur au budget peut être compensé par une marge meilleure ou par un encaissement attendu le mois suivant. Analysez toujours le montant, la cause, sa durée probable et son impact sur les prochains mois avant de modifier les prévisions. Une différence ponctuelle n’appelle pas la même réponse qu’un écart qui se répète.
Les erreurs qui rendent un modèle trompeur
- Confondre une facture émise avec un encaissement reçu.
- Oublier les dépenses annuelles, les commissions, les taxes ou les renouvellements de contrat.
- Ajouter des recettes espérées comme si elles étaient acquises.
- Modifier les formules sans vérifier les cellules qui en dépendent.
- Ne pas distinguer les dépenses de fonctionnement des investissements.
- Conserver le budget initial alors que les hypothèses ont changé.
Utiliser et partager votre tableau sans perdre sa lisibilité
Les fichiers .xls et .xlsx sont compatibles avec Microsoft Excel. Avant de les transmettre, dupliquez toujours l’original : une version reste vierge ou sert de référence, l’autre devient votre fichier de travail. Nommez clairement les onglets, protégez si nécessaire les cellules contenant des formules et affichez les montants en euros avec une mise en forme cohérente. Ces précautions limitent les erreurs lorsque plusieurs personnes consultent ou complètent le document.
Pour un dossier de subvention, une réunion ou une assemblée générale, exportez une version PDF après avoir vérifié les zones d’impression. Le lecteur doit voir immédiatement les principales recettes, les dépenses majeures, le résultat prévisionnel et les hypothèses importantes. Les modèles de budget proposés par Microsoft Excel peuvent servir de base pratique ; adaptez ensuite les rubriques et le calendrier à votre réalité plutôt que de remplir mécaniquement toutes les cellules.
Le meilleur fichier gratuit est celui que vous pouvez actualiser sans hésitation. Un tableau simple, cohérent et suivi chaque mois apporte plus de sécurité qu’un modèle sophistiqué laissé de côté après son premier remplissage.