Reporting financier : moins de tableaux, de meilleures décisions
Un reporting financier utile ne consiste pas à accumuler des tableaux de chiffres en fin de mois. Il doit permettre à la direction, aux investisseurs et aux responsables opérationnels de comprendre rapidement la situation de l’entreprise, d’identifier les écarts et de décider avant qu’un problème ne s’installe. La difficulté consiste à sélectionner les bonnes données, à les fiabiliser et à les présenter au rythme adapté.
Le reporting financier sert à piloter, pas seulement à rendre des comptes
Le reporting financier rassemble et met en forme les informations comptables, budgétaires et de trésorerie nécessaires au suivi d’une activité. Il transforme des données dispersées en une lecture cohérente de la performance : revenus générés, coûts engagés, rentabilité, liquidités disponibles et engagements à venir.
Quiz : Fondamentaux du Reporting Financier
Son rôle dépasse la production des états financiers réglementaires. Là où la comptabilité enregistre et justifie les opérations passées, le reporting aide à interpréter le présent et à anticiper les prochains mois. Un dirigeant doit pouvoir répondre sans délai à des questions concrètes : la marge se dégrade-t-elle ? Quels clients pèsent sur les encaissements ? Le budget annuel reste-t-il réaliste ?
Des destinataires différents, des niveaux de lecture différents
Un conseil d’administration attend une synthèse sur la croissance, la rentabilité, la dette et les risques majeurs. Un responsable commercial aura davantage besoin du chiffre d’affaires par segment, du carnet de commandes et des remises accordées. Le responsable financier suivra de près les créances clients, les charges, les prévisions de trésorerie et les écarts au budget.
Un même socle de données peut donc alimenter plusieurs formats. L’erreur serait d’adresser le même document détaillé à tous les publics. Un bon reporting hiérarchise l’information : une vue d’ensemble pour décider, puis des analyses plus fines pour agir. Chaque destinataire accède ainsi au niveau de détail dont il a besoin, sans perdre de temps dans des indicateurs qui ne répondent pas à ses questions.
Les indicateurs à suivre selon la réalité de l’entreprise
Il n’existe pas de tableau de bord universel. Les indicateurs financiers doivent refléter le modèle économique, le cycle de vente et les priorités de l’organisation. Une entreprise de services ne pilote pas ses revenus de la même façon qu’un distributeur ou qu’une société industrielle.
Mesurer l’activité et la rentabilité
Le chiffre d’affaires reste un repère indispensable, mais il devient réellement utile lorsqu’il est ventilé par produit, client, zone géographique, canal de vente ou équipe. Cette lecture permet de repérer les moteurs de croissance, mais aussi les dépendances excessives envers un client ou une offre.
La marge brute, la marge opérationnelle et le résultat net complètent l’analyse. Une hausse des ventes peut masquer une rentabilité en recul si les coûts d’achat, les frais logistiques ou les dépenses commerciales progressent plus vite. Comparer le réalisé au budget et à la période précédente donne une base solide pour expliquer les évolutions plutôt que de simplement les constater.
Ne jamais reléguer la trésorerie au second plan
Une entreprise rentable peut rencontrer des tensions de liquidité. Le reporting financier doit donc suivre les encaissements, les décaissements, les créances échues, les dettes fournisseurs et les échéances de financement. Une prévision de trésorerie glissante apporte souvent une vision plus actionnable qu’un solde bancaire observé à une date précise.
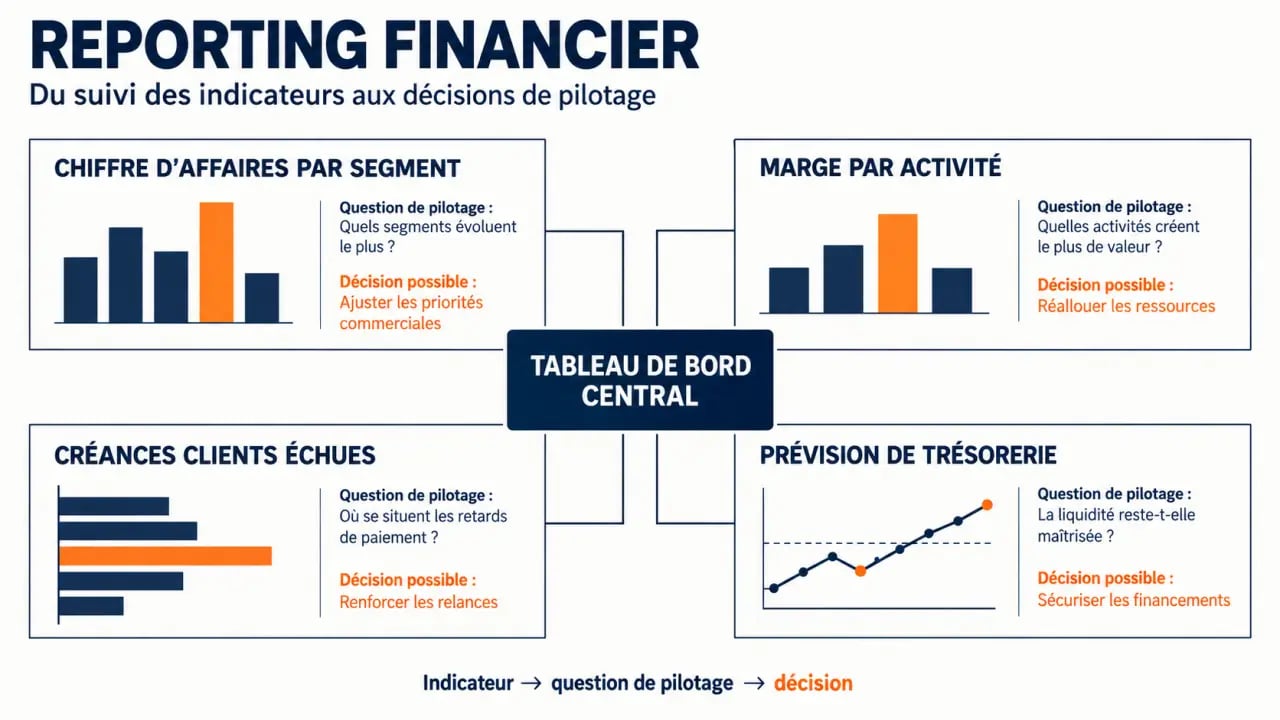
Le délai moyen de paiement des clients et le délai de règlement des fournisseurs aident à comprendre les besoins de fonds de roulement. Lorsqu’un écart apparaît, il faut relier le chiffre à une action : relance client, révision des conditions de paiement, ajustement des stocks ou arbitrage sur une dépense. Un indicateur n’a d’intérêt que s’il permet de repérer une situation et de choisir une réponse.
| Indicateur | Question de pilotage | Décision possible |
|---|---|---|
| Chiffre d’affaires par segment | Où se situe la croissance réelle ? | Renforcer un canal ou revoir une offre |
| Marge par activité | Quelles ventes créent le plus de valeur ? | Ajuster les prix ou les coûts |
| Créances clients échues | Quel montant risque de retarder les encaissements ? | Prioriser les relances |
| Prévision de trésorerie | La liquidité restera-t-elle suffisante ? | Planifier un financement ou limiter les sorties |
Construire un document lisible et réellement actionnable
La qualité d’un reporting dépend autant de sa présentation que de ses calculs. Un document trop dense ralentit la décision ; un tableau trop simplifié peut masquer un risque. L’objectif est de donner une lecture immédiate, puis de permettre une analyse plus approfondie lorsque cela est nécessaire.
Commencer par les écarts qui demandent une explication
La première page peut présenter quelques indicateurs clés, accompagnés de leur évolution par rapport au budget, au mois précédent ou à la même période antérieure. Les variations importantes doivent être commentées en langage clair : leur cause, leur impact et, si nécessaire, la mesure proposée.
Évitez les commentaires vagues comme « résultats en baisse ». Une formulation utile précise l’origine : « la marge recule en raison d’une hausse du coût d’approvisionnement sur telle gamme, partiellement compensée par la progression des volumes ». Le lecteur comprend alors où concentrer son attention et quelle donnée vérifier.
Faire circuler l’information dans une boucle de décision
Un reporting performant ne s’arrête pas à l’envoi d’un fichier. Il crée une boucle entre la mesure, l’interprétation, l’action et le contrôle de l’effet obtenu. Par exemple, une hausse des factures en retard conduit à une campagne de relance ; le rapport suivant vérifie ensuite non seulement la baisse des impayés, mais aussi le délai d’encaissement et l’impact sur la trésorerie. Cette logique évite les tableaux de bord décoratifs et transforme chaque anomalie en action suivie.
Cette boucle permet aussi de vérifier la pertinence des indicateurs. Si une donnée ne déclenche jamais d’analyse ou de décision, sa place dans le reporting peut être réévaluée. Le document reste ainsi centré sur les informations réellement utiles au pilotage.
Fiabiliser les données avant d’automatiser le reporting financier
L’automatisation peut réduire le temps passé à consolider les informations, mais elle ne corrige pas des données sources incomplètes ou incohérentes. Avant de connecter un outil de business intelligence, un ERP, un logiciel comptable ou des tableurs, il faut définir des règles communes.
- Uniformiser les libellés de comptes, clients, produits et centres de coûts ;
- Définir précisément chaque indicateur et sa méthode de calcul ;
- Identifier le responsable de chaque donnée et son calendrier de mise à jour ;
- Mettre en place des contrôles entre données comptables, commerciales et bancaires ;
- Conserver une trace des ajustements et des hypothèses de prévision.
La date de clôture, le traitement des avoirs, la reconnaissance du chiffre d’affaires ou la ventilation des charges doivent être appliqués de manière constante. Sinon, les comparaisons mensuelles perdent leur sens. Une automatisation peut accélérer la production d’un mauvais indicateur, mais elle ne peut pas en améliorer la définition.
La fiabilité ne repose pas uniquement sur le service finance. Les équipes commerciales, achats et opérations participent elles aussi à la qualité des informations. Chacune doit connaître les données dont elle est responsable, les contrôles attendus et les délais de mise à jour.
Installer un rythme de pilotage adapté
La fréquence dépend de la volatilité de l’activité. Une entreprise confrontée à une trésorerie tendue ou à de fortes variations de ventes aura intérêt à suivre certains indicateurs chaque semaine. Pour la rentabilité détaillée et les analyses de clôture, un rythme mensuel est souvent plus pertinent, car les écritures comptables sont alors davantage stabilisées.
Le plus important est d’associer chaque échéance à un usage précis. Un point hebdomadaire peut traiter les encaissements, le niveau des commandes et les alertes immédiates. Une revue mensuelle analyse les écarts budgétaires, les coûts, la marge et les perspectives. Une revue trimestrielle peut enfin questionner les hypothèses stratégiques et les investissements.
Le calendrier doit aussi préciser qui prépare les données, qui les valide et qui participe à la revue. Cette organisation limite les retards et évite que le reporting arrive après la décision qu’il devait éclairer. Les indicateurs les plus sensibles peuvent être actualisés plus souvent, tandis que les analyses qui demandent une clôture complète restent mensuelles.
Un reporting financier devient ainsi un outil de dialogue. Lorsqu’il est concis, fiable et relié à des décisions identifiées, il aide l’entreprise à corriger sa trajectoire au bon moment, plutôt qu’à expliquer trop tard les résultats d’une période déjà terminée.