Exemple de bilan financier d’association : 12 000 € à équilibrer, poste par poste
Un bilan financier d’association montre ce que la structure possède et les ressources qui le financent à la clôture de l’exercice. L’exemple fictif ci-dessous présente un actif et un passif de 12 000 € chacun. Vous pouvez reprendre ses rubriques dans un tableur, puis les adapter à vos comptes réels : le solde bancaire ne suffit pas à établir le bilan.
Un exemple chiffré de bilan à reprendre dans votre association
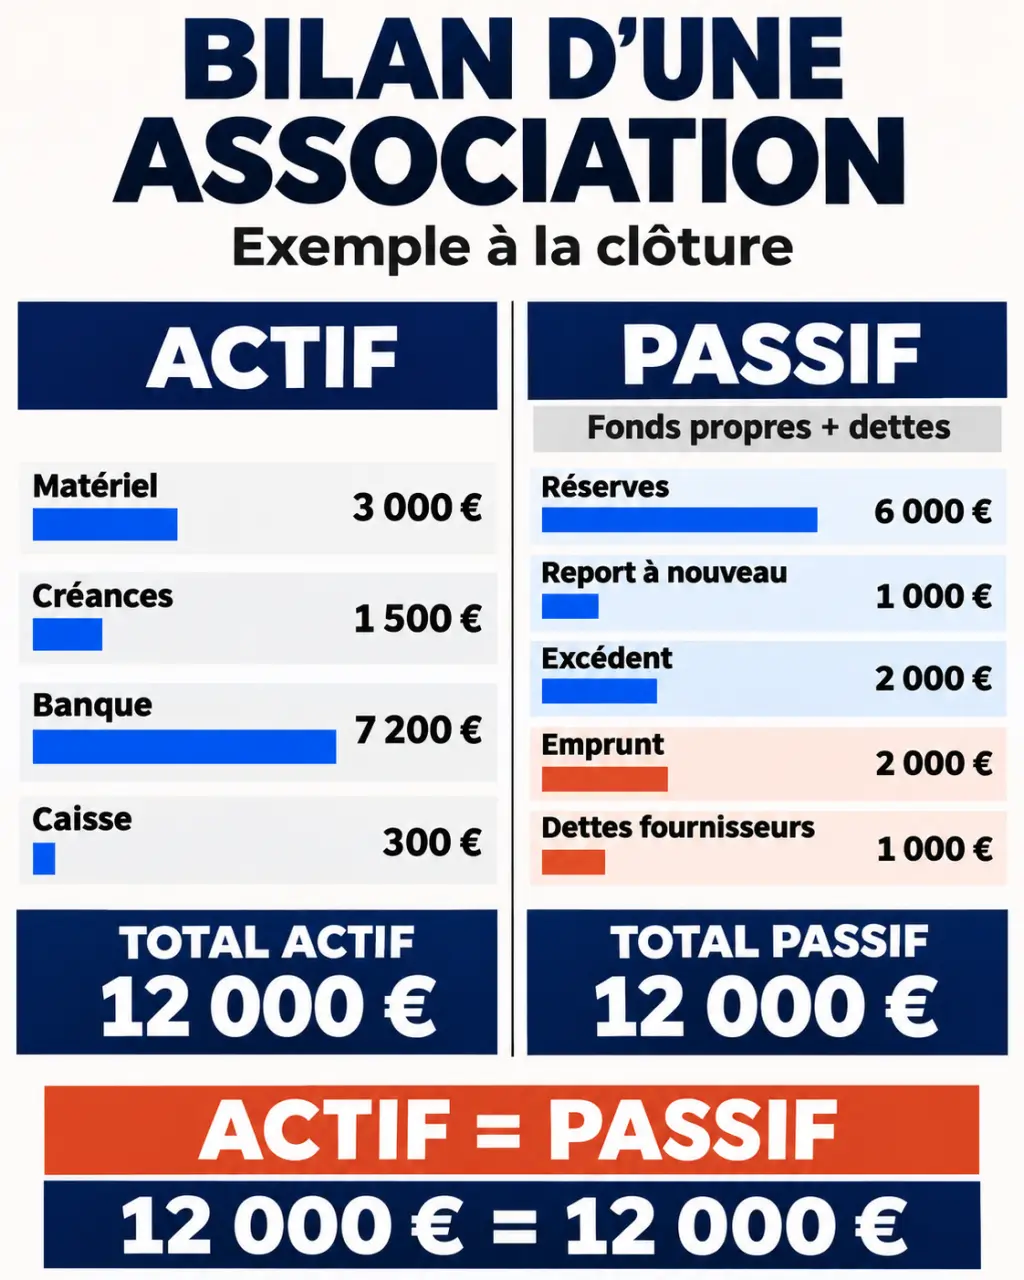
Imaginons une association culturelle qui possède du matériel, attend un versement et conserve de l’argent en banque. À la clôture du 31 décembre, son bilan simplifié se présente ainsi. Les montants sont fictifs et les immobilisations sont indiquées en valeur nette, après amortissements.
Vérifier l’équilibre d’un bilan associatif
Saisissez les montants de chaque poste. Les totaux et l’écart se mettent à jour automatiquement. Les exemples proposés sont fictifs et modifiables.
Actif
Passif
Contrôle de l’équilibre
Écart = total actif − total passif =
—
—
Un écart signale une donnée manquante, une erreur de classement ou un calcul à vérifier : ce n’est pas une ligne d’ajustement à inventer. Ce calcul constitue un contrôle arithmétique uniquement, et non une validation de la conformité comptable du bilan.
| Actif : biens et sommes à recevoir | Montant | Passif : ressources et obligations | Montant |
|---|---|---|---|
| Matériel, valeur nette | 3 000 € | Réserves | 6 000 € |
| Créances | 1 500 € | Report à nouveau | 1 000 € |
| Compte bancaire | 7 200 € | Excédent de l’exercice | 2 000 € |
| Caisse | 300 € | Emprunt restant dû | 2 000 € |
| Dettes fournisseurs | 1 000 € | ||
| Total actif | 12 000 € | Total passif | 12 000 € |
Les réserves et le report à nouveau correspondent ici à des résultats antérieurs conservés dans l’association, selon les décisions d’affectation prises. L’excédent de 2 000 € est celui de l’exercice qui vient de se terminer. L’emprunt figure uniquement pour le capital restant à rembourser, pas pour son montant initial.
Le passif ne représente donc pas seulement les dettes. Il comprend aussi les fonds propres. Par ailleurs, les lignes placées face à face ne se correspondent pas individuellement : c’est l’égalité des deux totaux qui compte. Cet exemple pédagogique doit être complété si votre association possède des stocks, reçoit des financements affectés ou présente d’autres opérations particulières.
Bien distinguer patrimoine, résultat et argent disponible
L’expression « bilan financier » désigne parfois, dans la vie associative, une présentation générale des finances. Pour préparer des documents fiables, distinguez le bilan comptable des autres supports.
- Le bilan décrit le patrimoine à une date précise : biens, créances, trésorerie, fonds propres et dettes.
- Le compte de résultat rassemble les produits et les charges de l’exercice pour déterminer un excédent ou un déficit.
- Le rapport financier commente les comptes, les écarts et les points de vigilance.
- Le budget prévisionnel présente les recettes et dépenses attendues pour une période future.
Un excédent n’est pas nécessairement disponible sur le compte bancaire. Une prestation réalisée mais non encore encaissée peut participer au résultat en comptabilité d’engagement. À l’inverse, un emprunt augmente la trésorerie sans constituer un produit.
Pensez à la trésorerie comme à un sablier : connaître la quantité de sable ne dit pas à quelle vitesse elle s’écoulera. Dans notre exemple, les disponibilités atteignent 7 500 €, mais leur utilité dépend aussi du calendrier des paiements. Ajouter au bilan une liste des échéances à venir et des encaissements attendus aide à repérer une tension de trésorerie qu’un total équilibré ne révèle pas.
Remplir les rubriques à partir des justificatifs
Rassembler les soldes et vérifier la trésorerie
Réunissez les relevés bancaires, le livre de caisse, les factures, les conventions de financement, les tableaux d’emprunt et l’inventaire du matériel. Recensez les factures clients non réglées et les sommes dues aux fournisseurs, aux salariés ou aux organismes sociaux. Chaque montant doit pouvoir être expliqué par une pièce ou un calcul conservé.
Effectuez ensuite le rapprochement bancaire : comparez le compte tenu en comptabilité au relevé de banque et expliquez les opérations encore en circulation. Comptez également les espèces réellement présentes en caisse. Ne reprenez pas automatiquement un solde théorique non vérifié.
Classer les biens, les financements et les opérations de clôture
À l’actif, inscrivez les immobilisations corporelles, incorporelles ou financières concernées, puis les stocks, créances et disponibilités. Pour du matériel immobilisé, distinguez le coût d’acquisition des amortissements cumulés afin d’obtenir sa valeur nette. Une assurance payée d’avance pour l’exercice suivant peut nécessiter une charge constatée d’avance.
Au passif, renseignez les fonds propres, réserves, report à nouveau, résultat, emprunts et autres dettes. Selon les opérations, ajoutez les subventions d’investissement, provisions ou produits constatés d’avance. Les fonds dédiés répondent à des conditions précises : une ressource affectée à un projet et non utilisée à la clôture ne se traite pas automatiquement comme une réserve libre. Vérifiez la convention et les règles applicables avant son classement.
Reporter le résultat sans chercher à forcer l’équilibre
Le résultat provient du compte de résultat : il ne se calcule pas en soustrayant simplement les décaissements des encaissements lorsque vous tenez une comptabilité d’engagement. Reportez-le au passif avec son signe. Dans notre exemple, omettre l’excédent de 2 000 € ramènerait le passif à 10 000 € : l’écart signale un oubli, pas un besoin de créer une ligne d’ajustement.
Préparer un modèle Excel, puis une version PDF lisible
Le tableau présenté peut être copié dans Excel ou un autre tableur pour servir de trame. Il s’agit d’un modèle à compléter, pas d’un fichier téléchargeable joint. Prévoyez des colonnes pour l’exercice clos et l’exercice précédent, ainsi qu’une référence vers les justificatifs. Pour une présentation comptable complète, l’actif peut nécessiter des colonnes distinctes pour les valeurs brutes, amortissements et valeurs nettes.
Organisez le classeur en feuilles séparées : mouvements, rapprochement bancaire, immobilisations, créances et dettes, puis synthèse du bilan. Ajoutez une cellule calculant total actif − total passif : elle doit afficher zéro. Protégez les formules et conservez une version datée après validation.
Le PDF convient à la diffusion d’une version stabilisée ; le tableur sert à préparer et contrôler les chiffres. Un logiciel comptable devient utile lorsque les opérations se multiplient ou que plusieurs personnes interviennent. Excel facilite les calculs, mais ne garantit ni le bon classement des opérations ni la conformité des comptes.
Adapter les contrôles et la présentation aux obligations réelles
Une petite association aux opérations simples peut, dans certains cas, tenir une comptabilité de trésorerie. Toutefois, ses obligations dépendent aussi de ses statuts, de son activité, de ses financements et des engagements pris auprès des financeurs. Le seul faible nombre d’adhérents ne suffit pas à conclure qu’un suivi simplifié est adapté.
Certains seuils ont des effets différents : 23 000 € de subvention publique concerne notamment le conventionnement, tandis que 153 000 € de subventions publiques annuelles entraîne des obligations comptables renforcées. Ces montants ne sont pas interchangeables ; vérifiez leur champ d’application et les règles en vigueur pour votre structure avant de déterminer les documents à produire.
Avant présentation, contrôlez l’égalité actif-passif, la concordance du résultat et la justification des créances et dettes. Un bilan équilibré peut néanmoins contenir des erreurs de classement : faites relire les postes inhabituels par une personne compétente.
Établissez les comptes à la clôture prévue pour votre exercice, qui n’est pas nécessairement le 31 décembre. Présentez-les ensuite à l’organe compétent selon les statuts et les obligations applicables. Pour les membres, banques ou financeurs, accompagnez le bilan d’un commentaire sur l’évolution des réserves, les engagements restant à payer et la trésorerie réellement mobilisable.