Développement d’entreprise : gagner des clients sans fragiliser sa trésorerie
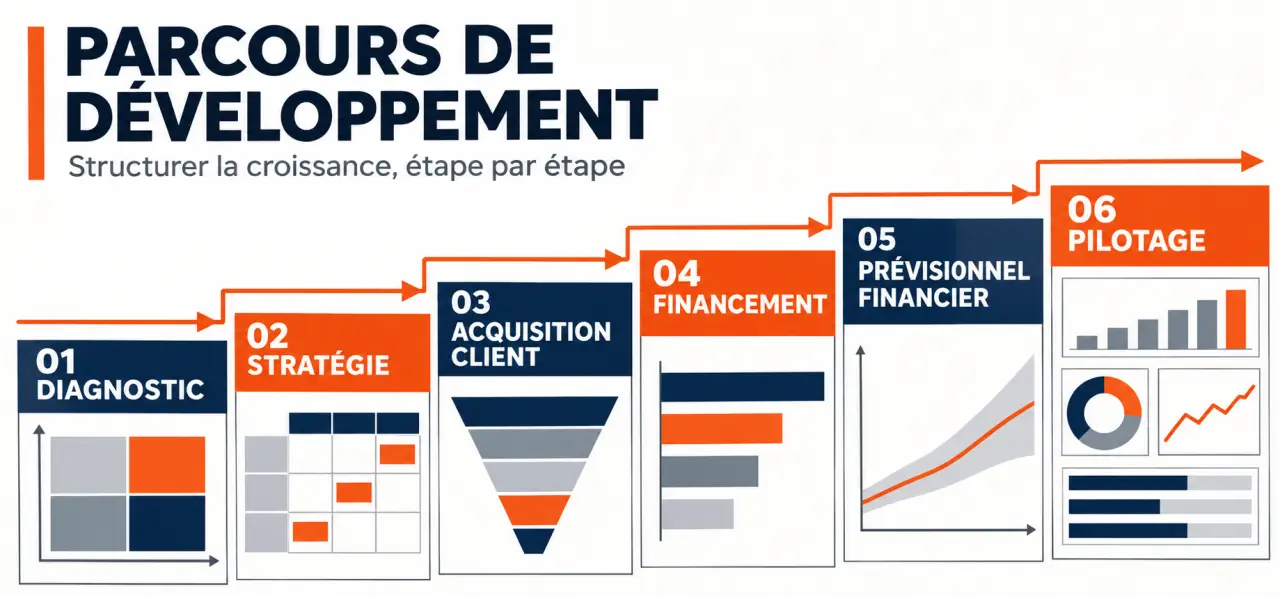
Le développement d’entreprise consiste à renforcer durablement une activité : conquérir des clients, améliorer sa rentabilité, ouvrir un marché ou consolider son organisation. Vendre davantage n’est donc pas le seul objectif. Encore faut-il pouvoir livrer, préserver ses marges et financer les dépenses engagées avant les encaissements. La démarche commence par un diagnostic, puis relie stratégie, actions commerciales et prévisions financières.
Définir le développement réellement utile à votre entreprise
Avant de chercher de nouveaux débouchés, identifiez ce qui limite aujourd’hui votre activité : manque de prospects, faible conversion des devis, capacité de production saturée ou marge insuffisante. Pour un créateur, cette analyse repose sur des entretiens et des tests commerciaux. Pour une entreprise existante, elle s’appuie aussi sur les ventes, les coûts et les retours clients.
Votre étude de marché doit préciser qui achète, pour quel besoin, à quel prix et auprès de quels concurrents. Examinez également les contraintes : dépendance à un fournisseur, recrutement difficile, stockage coûteux ou délais de distribution. Une opportunité commerciale n’est intéressante que si l’entreprise peut l’exploiter dans de bonnes conditions.
- Croissance interne : développer les ventes avec vos propres équipes, offres et moyens.
- Croissance externe : acquérir une activité ou une entreprise, avec des enjeux de financement et d’intégration.
- Diversification : proposer une nouvelle offre ou cibler une autre clientèle, après validation de la demande.
- Stabilisation ou recentrage : consolider l’existant, voire abandonner une activité insuffisamment rentable.
Traduisez ensuite votre orientation en objectifs à court, moyen et long terme. Par exemple : améliorer d’abord la transformation des devis, structurer ensuite une équipe commerciale, puis envisager un nouveau territoire. L’internationalisation demande notamment d’évaluer la logistique, la réglementation et les habitudes d’achat locales.
Choisir un avantage concurrentiel et un modèle économique cohérents
Votre stratégie doit expliquer pourquoi un client vous choisira plutôt qu’un concurrent. Le prix peut compter, mais la disponibilité, l’expertise ou la simplicité du service peuvent aussi justifier l’achat. Comparez les options à partir de vos ressources réelles, et non de la seule attractivité du marché.
| Stratégie | Situation adaptée | Point de vigilance |
|---|---|---|
| Domination par les coûts | Processus efficaces, volumes suffisants et achats maîtrisés | Baisser les prix sans réduire les coûts détruit la marge. |
| Différenciation | Expertise, qualité ou service valorisés par la clientèle | La différence doit être perceptible et justifier le prix. |
| Innovation | Besoin mal satisfait auquel une solution nouvelle répond | Tester l’usage avant de financer un développement important. |
| Coopération | Compétences complémentaires ou accès partagé à un marché | Clarifier les responsabilités, les revenus et la relation client. |
Le business model traduit cette stratégie en fonctionnement économique : qui paie, pour quelle prestation, selon quelle tarification et avec quels coûts ? Vente à l’unité, abonnement ou contrat récurrent n’impliquent pas les mêmes engagements. Intégrez les fournisseurs, la production, la distribution, les commissions et le service après-vente.
Une entreprise de maintenance peut, par exemple, proposer des interventions ponctuelles ou des contrats d’entretien. Le second modèle apporte de la visibilité, mais exige de réserver des créneaux et de maîtriser le coût des interventions. Le bon modèle est celui dont la promesse commerciale reste compatible avec les capacités opérationnelles.
Organiser un parcours commercial qui transforme puis fidélise
Attirer des clients suppose d’aligner les composantes du mix marketing : offre, prix, distribution et communication. Choisissez une cible prioritaire et formulez un bénéfice précis. Un message destiné à tous rend plus difficile le choix des arguments, des canaux et du budget.
ARCE et ARE : les nouvelles règles applicables depuis le 1er avril : Découvrez les conditions actualisées de versement de l’ARCE et les nouvelles règles relatives à l’ARE.
Associer chaque canal à une action attendue
Prospection directe, recommandations, référencement naturel, publicité ou réseaux professionnels : sélectionnez les canaux selon les habitudes de vos acheteurs. Un site internet est utile s’il remplit une fonction identifiable : présenter des preuves, obtenir une demande de devis, permettre une réservation ou vendre. Sa création seule ne garantit pas des visites ni des commandes.
Formalisez le parcours : prise de contact, qualification du besoin, proposition, relance et décision. Un outil de gestion de la relation client, ou CRM, permet de suivre les échanges et d’éviter les opportunités oubliées. Automatisez les rappels simples, sans remplacer les conversations nécessaires à la vente.
Faire de la fidélisation un levier de développement
Après l’achat, vérifiez la satisfaction, expliquez l’utilisation de votre offre et anticipez les besoins de renouvellement. Analysez aussi les motifs de départ. Une remise systématique ne corrige ni une livraison défaillante ni un accompagnement insuffisant.
Pensez la relation client comme un cocon de repères plutôt que comme une succession de sollicitations : un interlocuteur identifié, des délais annoncés, des documents faciles à retrouver et une prochaine étape claire. Cette continuité réduit l’effort demandé au client. Pour une petite équipe, formaliser ces repères facilite aussi les relais pendant une absence, sans dégrader l’expérience.
Chiffrer le projet avant de chercher son financement
Préparez un business plan sur les 3 années à venir. Il rassemble une synthèse du projet, la présentation de l’équipe, l’étude de marché, l’offre, la stratégie commerciale et les moyens nécessaires. Le pitch en restitue l’essentiel : besoin client, solution, avantage concurrentiel et demande de financement.
Le prévisionnel financier comprend 4 parties complémentaires : le compte de résultat pour estimer la rentabilité, le bilan pour représenter le patrimoine et les dettes, le plan de financement pour équilibrer besoins et ressources, et le plan de trésorerie pour anticiper les encaissements et décaissements. Détaillez ce dernier mois par mois pour rendre visibles les creux saisonniers.
Intégrez les investissements, les recrutements, le stock et le besoin en fonds de roulement. Ce dernier correspond notamment au décalage entre les dépenses et les règlements clients. Une entreprise rentable peut manquer de liquidités si elle paie ses fournisseurs avant d’être réglée.
- Prêts et fonds propres : à combiner selon les investissements, la capacité de remboursement et le risque.
- Prêts d’honneur et garanties : Initiative France, Réseau Entreprendre ou France Active peuvent orienter vers des solutions adaptées, sous conditions.
- Subventions et allègements sociaux ou fiscaux : à rechercher selon le territoire, le secteur et le projet, sans présumer de leur attribution.
Parmi les repères à vérifier avant toute demande, le microcrédit professionnel peut atteindre 17 000 euros, avec un remboursement sur 5 ans et une garantie pouvant porter sur 50 % du prêt, selon le dispositif. Pour les bénéficiaires éligibles, l’ARCE représente 60 % des droits chômage restants, versés en 2 fois à 6 mois d’intervalle, sous conditions. Confirmez les règles applicables auprès de l’organisme prêteur ou de France Travail.
Piloter les résultats sans dépasser la capacité de l’équipe
Transformez votre stratégie en plan d’action : pour chaque chantier, précisez un responsable, une échéance, un budget et un résultat attendu. Vérifiez les besoins de recrutement, de formation et d’équipement avant d’accélérer les ventes. Développer l’activité ne doit pas reposer durablement sur la surcharge du dirigeant.
Suivez régulièrement quelques indicateurs : chiffre d’affaires, marge, trésorerie disponible, taux de conversion, coût d’acquisition et fidélisation. Le taux de conversion rapporte les ventes aux opportunités suivies ; le coût d’acquisition rapporte les dépenses commerciales et marketing aux nouveaux clients obtenus. Conservez des définitions identiques pour comparer les périodes.
Confrontez chaque mois les résultats au prévisionnel et testez un scénario dégradé : ventes plus lentes, matières premières plus chères ou paiements retardés. Bpifrance Création, les CCI et les réseaux d’accompagnement peuvent aider à structurer cette analyse. Accélérez ce qui fonctionne, corrigez ce qui bloque et suspendez ce qui consomme des ressources sans perspective crédible.