Conseil en placement financier : ne sacrifiez pas votre argent disponible au rendement
Le bon placement dépend d’abord de la date à laquelle vous aurez besoin de votre argent et de la perte que vous pouvez supporter. Une réserve pour les imprévus doit rester disponible ; une épargne destinée à la retraite peut accepter davantage de contraintes. Avant de comparer les rendements, séparez vos besoins de sécurité, vos projets et votre investissement à long terme.
Partir de vos besoins plutôt que d’un produit
Un placement financier consiste à affecter de l’argent à un support dans l’espoir d’obtenir des intérêts, des revenus ou une plus-value. L’épargne désigne l’argent mis de côté ; l’investissement correspond à son engagement dans des actifs, avec un risque variable. Ces notions se recoupent : un livret est un placement, mais il ne remplit pas le même rôle qu’un portefeuille d’actions.
Commencez par évaluer vos dépenses essentielles, la stabilité de vos revenus, vos crédits et vos projets. La réserve nécessaire n’est pas identique pour un salarié aux revenus réguliers et un indépendant dont l’activité fluctue. Votre situation familiale compte autant que votre âge.
- Pour les imprévus : privilégiez une épargne disponible et sécurisée.
- Pour un projet proche : évitez de dépendre d’une remontée des marchés pour récupérer votre mise.
- Pour la retraite ou la transmission : examinez les enveloppes fiscales et les supports de long terme.
L’épargne de précaution agit comme un ressort amortisseur : elle absorbe une dépense inattendue sans transmettre le choc à votre portefeuille. Sans cette réserve, une panne ou une baisse de revenus peut vous obliger à vendre des actions au mauvais moment. Son utilité dépasse donc sa rémunération : elle préserve votre liberté de laisser vos investissements suivre leur trajectoire.
Enfin, distinguez votre tolérance émotionnelle de votre capacité financière à perdre. Vous pouvez accepter psychologiquement les fluctuations, mais ne pas pouvoir vous les permettre si votre apport immobilier dépend de cette somme.
Comparer les supports selon leur rôle et leur disponibilité
Aucun placement ne réunit rendement élevé, capital garanti et disponibilité immédiate. Le tableau suivant donne des repères d’usage, pas un classement de performance. Les conditions d’accès et les frais varient selon les établissements et les contrats.
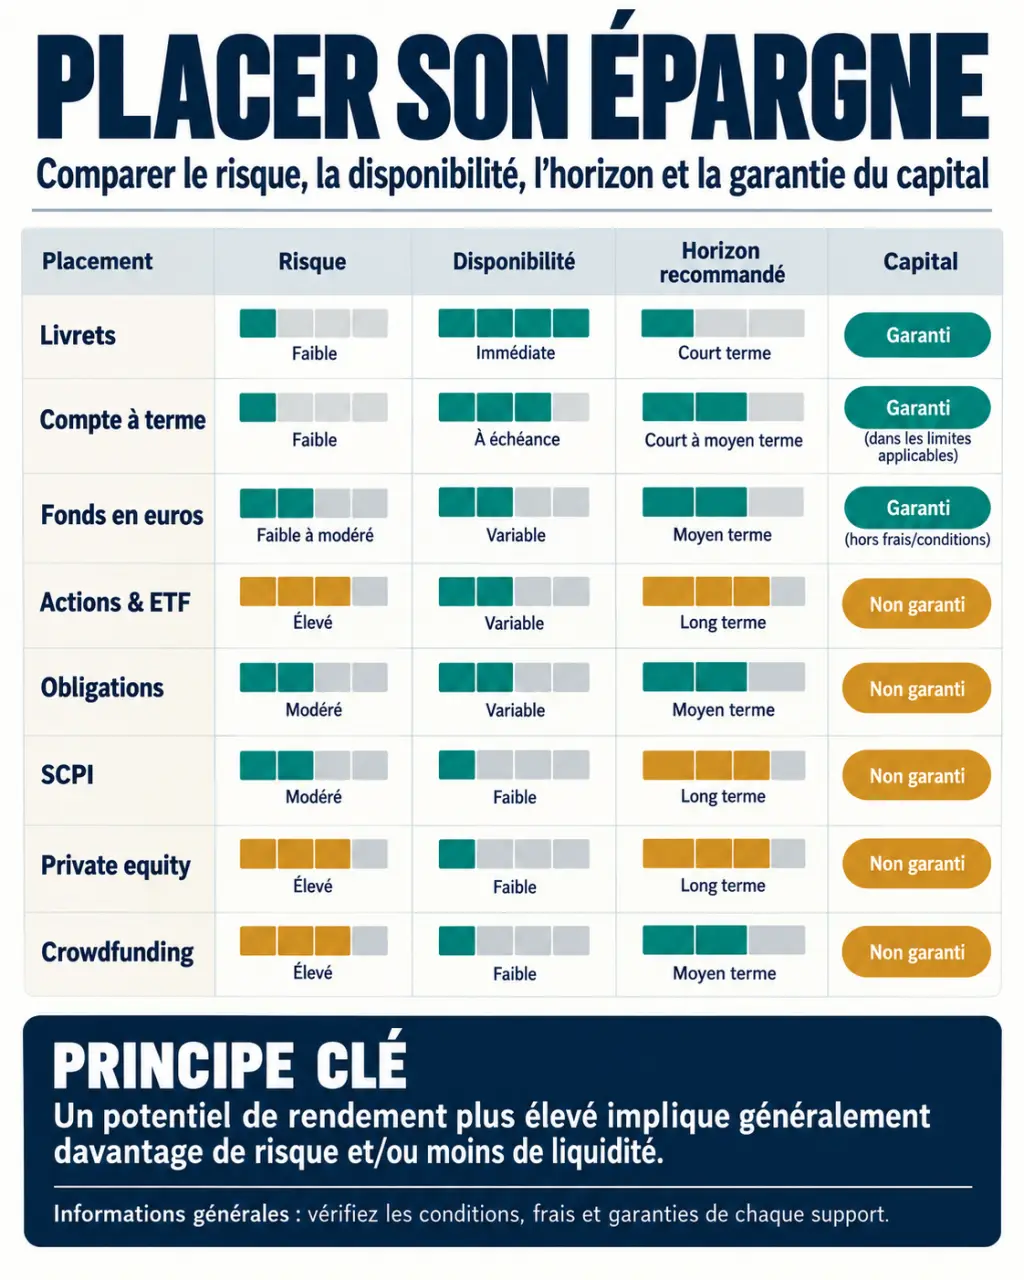
| Placement | Usage et horizon | Risque et disponibilité | Points de vigilance |
|---|---|---|---|
| Livrets réglementés | Précaution, court terme | Capital garanti, retraits disponibles | Plafonds et conditions d’éligibilité |
| Compte à terme | Somme à immobiliser jusqu’à une échéance | Sortie anticipée encadrée | Intérêts fiscalisés, pénalités possibles |
| Fonds en euros | Part sécurisée d’une assurance-vie | Garantie définie au contrat, délai de rachat | Frais et conditions de garantie |
| Actions et ETF actions | Valorisation à long terme | Perte possible, vente généralement possible en Bourse | Volatilité, diversification, courtage |
| Obligations et fonds obligataires | Revenus ou diversification | Risques de taux et de défaut | Durée, qualité des émetteurs, frais |
| SCPI | Immobilier indirect, long terme | Capital non garanti, revente incertaine | Frais, revenus variables, fiscalité |
| Private equity et crowdfunding | Diversification avec argent immobilisable | Perte importante possible, faible liquidité | Durée, sélection, frais, accès variable |
Sécuriser les sommes dont vous aurez besoin
Le Livret A, le LDDS et le LEP, sous conditions d’éligibilité, servent d’abord la sécurité et la disponibilité. Au 1er février 2026, le Livret A et le LDDS sont rémunérés à 1,50 % ; le LEP affiche 2,50 %. Leurs intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Vérifiez les taux au moment de décider, car ils peuvent évoluer.
Un livret bancaire fiscalisé ou un compte à terme peut compléter ces solutions. Comparez le taux net et la durée d’une éventuelle promotion. Le PEL et le CEL répondent à une logique d’épargne logement, avec des règles propres : ils ne remplacent pas automatiquement une réserve disponible. Par ailleurs, garantie du capital et protection contre la défaillance d’un établissement sont deux mécanismes distincts.
Comprendre ce qui produit le rendement
Une action représente une part d’entreprise ; une obligation, une créance sur un émetteur. Le prix d’une obligation peut baisser lorsque les taux montent. Les ETF et les OPC permettent d’investir dans un ensemble de titres, sans supprimer les risques des marchés concernés.
Les SCPI détiennent de l’immobilier : loyers, valeur des parts et délais de revente peuvent évoluer défavorablement. Le private equity finance des entreprises non cotées ; le crowdfunding finance des projets dont le remboursement peut être retardé ou compromis. Ces supports ne conviennent pas à une trésorerie indispensable.
Choisir l’enveloppe fiscale sans la confondre avec l’investissement
L’assurance-vie, le PER, le PEA et le compte-titres sont des cadres de détention. Leur risque dépend surtout des actifs qu’ils contiennent. Une enveloppe fiscalement avantageuse ne rend pas un investissement sûr.
Assurance-vie et PER : deux objectifs différents
L’assurance-vie associe, selon le contrat, fonds en euros et unités de compte. Le premier bénéficie d’une garantie contractuelle ; les secondes peuvent perdre de la valeur. Les rachats restent possibles avant huit ans : cette ancienneté concerne notamment le régime fiscal, pas un blocage général. Lors d’un rachat, seule la part de gains est susceptible d’être imposée. Après huit ans, un abattement annuel s’applique sous conditions. La clause bénéficiaire mérite également attention pour la transmission.
Le PER vise la retraite : l’argent est en principe immobilisé jusque-là, sauf cas légaux de déblocage anticipé. La déduction possible des versements peut réduire l’impôt actuel, mais la fiscalité de sortie doit être intégrée au calcul. Son intérêt dépend notamment de votre imposition présente et future.
PEA et compte-titres : investir en Bourse
Le PEA accueille des actions et fonds éligibles. Après cinq ans, les gains bénéficient d’une exonération d’impôt sur le revenu, mais les prélèvements sociaux restent dus. Avant cette échéance, un retrait entraîne généralement sa clôture, sauf exceptions. Le compte-titres offre un univers d’investissement plus large ; ses revenus et plus-values réalisées suivent la fiscalité applicable, sans l’avantage propre au PEA.
Construire une répartition que vous pourrez conserver
Un profil prudent privilégiera les supports garantis et disponibles. Un profil équilibré pourra associer une base sécurisée à des actifs diversifiés. Un profil dynamique acceptera davantage de fluctuations pour un objectif éloigné, sans exposer l’argent nécessaire à ses dépenses proches. Ces catégories orientent la réflexion, mais ne déterminent pas des pourcentages universels.
Diversifiez les classes d’actifs, les secteurs et les zones géographiques. Détenir plusieurs contrats investis dans les mêmes grandes entreprises n’apporte qu’une diversification limitée. Des versements réguliers, par exemple 100 € ou 300 € selon votre budget, permettent d’étaler les points d’entrée sans garantir un gain.
Comparez toujours des performances de même nature : un taux de distribution immobilier n’est pas une performance totale. Déduisez les frais d’entrée, de gestion, d’arbitrage et de transaction, puis considérez les impôts. L’inflation réduit encore le pouvoir d’achat du résultat obtenu. Réexaminez votre répartition lorsque vos objectifs changent, plutôt qu’à chaque mouvement de marché.
Vérifier le conseil et le contrat avant de signer
Un conseil en placement financier personnalisé peut être utile pour articuler retraite, fiscalité et transmission. Demandez au professionnel son statut, ses habilitations, son mode de rémunération et les raisons précises de sa recommandation. Une commission commerciale n’invalide pas automatiquement un conseil, mais elle doit être transparente.
- Vérifiez l’identité et l’autorisation de l’intermédiaire dans les registres officiels adaptés à son activité.
- Lisez le document d’informations clés, les frais cumulés et les modalités de retrait.
- Demandez ce qui se passe en cas de baisse, de défaut ou de demande de remboursement.
- Refusez toute pression pour signer rapidement ou toute promesse de rendement élevé sans risque.
La gestion pilotée délègue les décisions, pas les risques. Avant de souscrire, vous devez pouvoir expliquer simplement où va votre argent, quand vous pourrez le récupérer et ce que vous pourriez perdre. Si l’une de ces réponses reste floue, reportez votre décision.