Charges financières : 4 écritures à sécuriser pour ne pas fausser le résultat
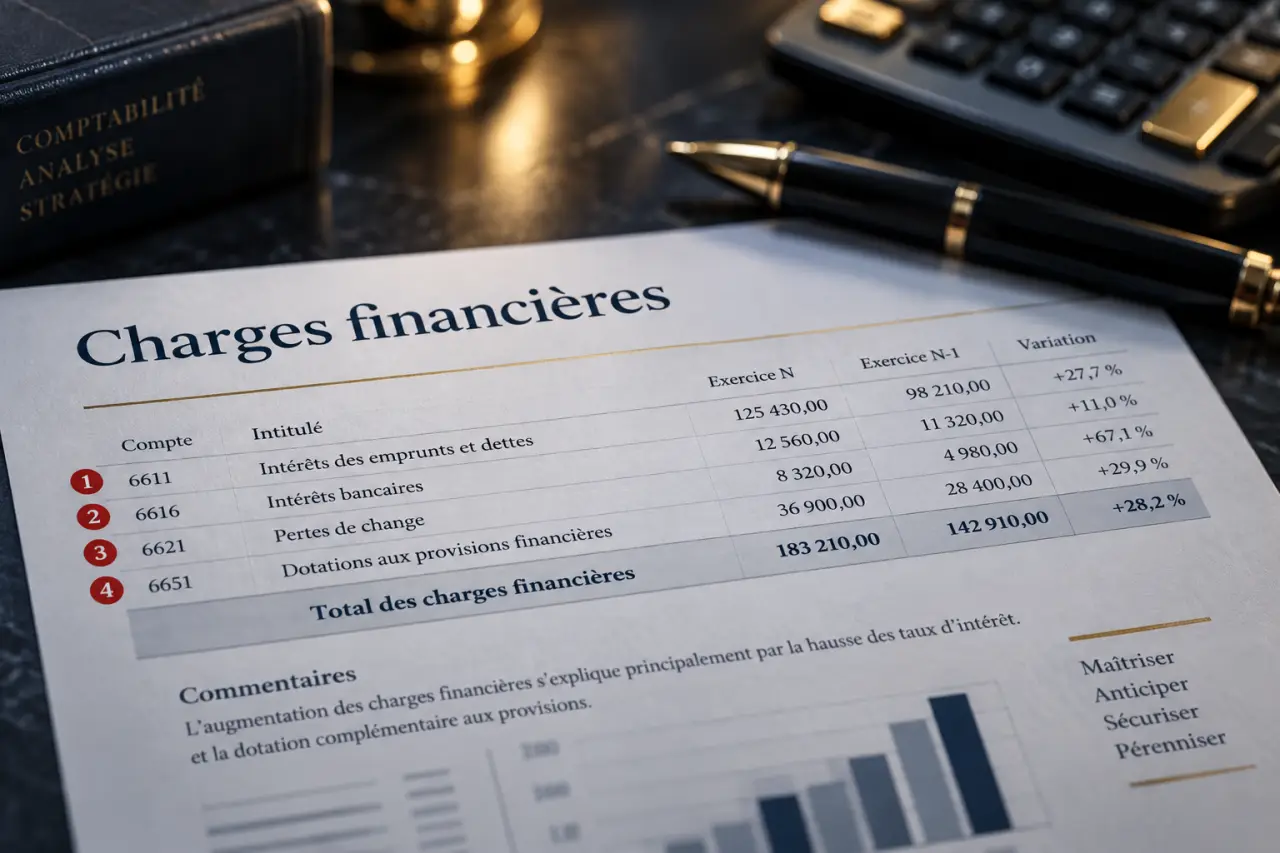
Les charges financières correspondent au coût supporté par une entreprise pour se financer ou réaliser certaines opérations financières. Elles ne se limitent pas aux intérêts d’un prêt bancaire : agios, escomptes accordés, pertes de change et commissions liées à un financement peuvent aussi en faire partie. Les identifier correctement permet d’obtenir un compte de résultat fidèle, de rattacher les charges au bon exercice et de mesurer le coût réel de la dette.
Ce qui entre dans les charges financières, et ce qui n’y entre pas
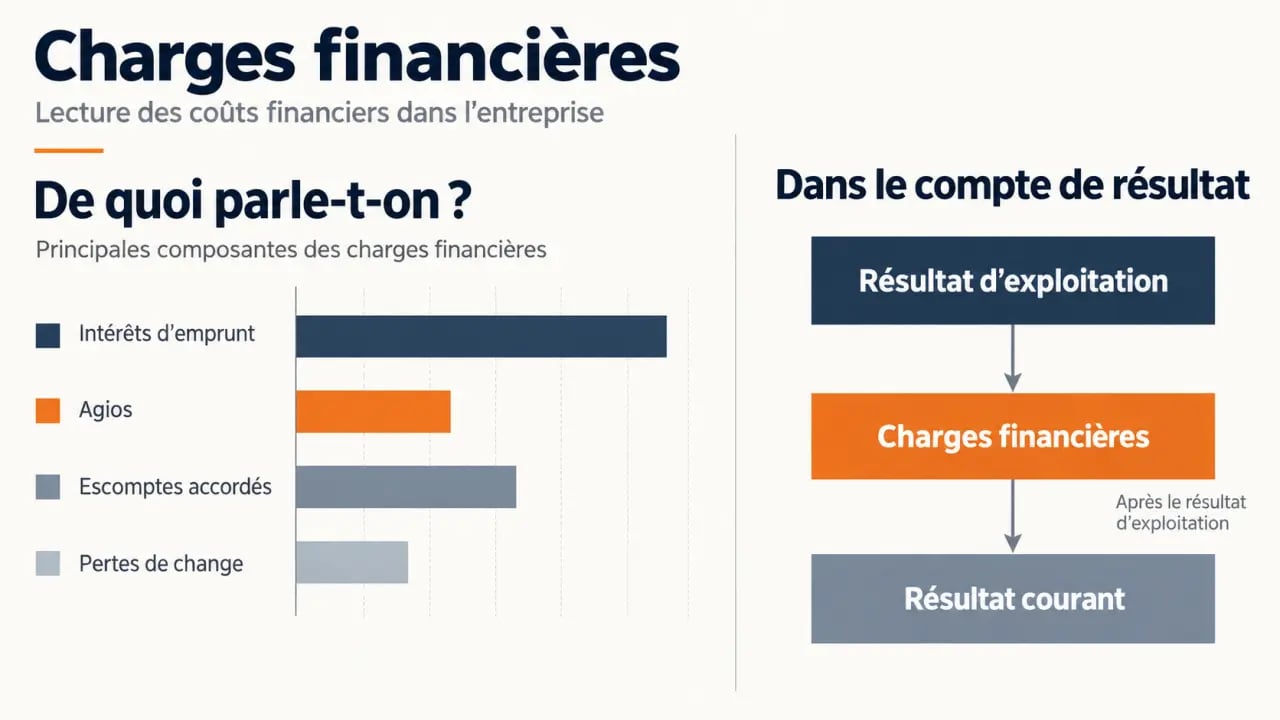
Dans le Plan comptable général, les charges financières sont principalement enregistrées dans les comptes 66. Elles correspondent à la rémunération d’un financement, au coût d’une dette, à un risque de change ou à une opération sur des instruments financiers. Elles apparaissent dans la partie financière du compte de résultat, après le résultat d’exploitation.
La distinction mérite d’être vérifiée au cas par cas. Une dépense payée à une banque n’est pas forcément une charge financière. Une commission de tenue de compte ou des frais de services bancaires peuvent relever des services extérieurs selon leur nature. À l’inverse, les intérêts débiteurs d’un découvert correspondent au prix d’un financement temporaire et relèvent des charges financières.
| Nature de la dépense | Traitement habituel | Logique |
|---|---|---|
| Intérêts d’emprunt | Charge financière | Coût d’une dette |
| Agios et intérêts de découvert | Charge financière | Coût d’une facilité de caisse |
| Remboursement du capital d’un emprunt | Pas une charge | Diminution de la dette au bilan |
| Remise commerciale accordée à un client | Charge commerciale | Impact sur le prix de vente |
| Escompte pour paiement anticipé | Charge financière | Coût consenti en échange d’un règlement plus rapide |
Les catégories les plus fréquentes en TPE et PME
Le compte 661 regroupe les charges d’intérêts. Il comprend notamment les intérêts des emprunts et dettes (6611), ceux des comptes courants d’associés et des dépôts créditeurs (6615), ainsi que les intérêts bancaires et les intérêts sur opérations de financement (6616). Le compte 6618 peut accueillir les intérêts d’autres dettes.
Les autres postes courants sont les escomptes accordés (665), les pertes de change (666), les charges nettes sur cessions de valeurs mobilières de placement (667) et les autres charges financières (668). Les frais liés à l’affacturage, à la mobilisation de créances ou à une facilité de trésorerie doivent être analysés selon leur nature. Lorsqu’ils rémunèrent un financement, ils ont vocation à être classés parmi les charges financières.
Les comptes 66 à choisir selon l’opération
Le bon compte ne se choisit pas à partir du seul libellé du relevé bancaire. Il faut partir de l’événement économique. Cette méthode évite de traiter un intérêt comme une commission ou de classer une réduction commerciale comme un escompte financier.
| Situation | Compte de charge courant | Contrepartie possible |
|---|---|---|
| Échéance d’emprunt : part d’intérêts | 6611, intérêts des emprunts et dettes | 512 Banque ou 1688 Intérêts courus |
| Intérêts sur compte courant d’associé | 6615, intérêts des comptes courants | 455 Associés |
| Agios sur découvert bancaire | 6616, intérêts bancaires | 512 Banque |
| Escompte de règlement accordé au client | 665, escomptes accordés | 411 Client |
| Règlement en devise défavorable | 666, pertes de change | 512 Banque ou 401 Fournisseur |
Ne pas confondre escompte financier et remise commerciale
Une remise, un rabais ou une ristourne modifie le prix de vente en raison d’une condition commerciale : volume acheté, défaut de qualité, campagne promotionnelle ou relation contractuelle. L’escompte de règlement répond à une autre logique. L’entreprise accorde une réduction parce que son client paie avant l’échéance prévue. Cette réduction rémunère indirectement une entrée de trésorerie plus rapide et s’enregistre en compte 665.
Les 4 écritures à sécuriser, du paiement à la clôture
Intérêts d’emprunt : isoler le coût de la dette
Supposons le paiement d’une échéance bancaire de 1 350 €, composée de 1 200 € de capital et de 150 € d’intérêts. Seuls les 150 € affectent le résultat :
- débit du compte 164 « Emprunts auprès des établissements de crédit » : 1 200 € ;
- débit du compte 6611 : 150 € ;
- crédit du compte 512 « Banque » : 1 350 €.
Enregistrer l’intégralité de l’échéance en charge surestime les dépenses de l’exercice. Le capital remboursé ne modifie pas le résultat. Il diminue la dette inscrite au bilan, tandis que les intérêts représentent le coût de la dette.
Escompte et perte de change : constater le coût réel de l’opération
Pour une facture client de 5 000 € réglée avec un escompte de 100 €, l’encaissement s’élève à 4 900 €. L’écriture comprend le débit de la banque pour 4 900 €, le débit du compte 665 pour 100 € et le crédit du compte client pour 5 000 €. La TVA doit être traitée conformément aux règles applicables à la facture et à l’avoir éventuel.
Pour une dette en devise, la comparaison entre la valeur comptabilisée et le montant réellement réglé peut révéler une perte. Une dette de 10 000 USD enregistrée à 0,92 €/$ vaut 9 200 €. Si elle est réglée lorsque le cours atteint 0,95 €/$, le paiement représente 9 500 €. L’écart défavorable de 300 € constitue une perte de change à enregistrer au compte 666.
Les intérêts courus non échus à la clôture
Un emprunt peut produire des intérêts pendant l’exercice sans que l’échéance ait encore été prélevée. Ces intérêts courus non échus, souvent appelés ICNE, doivent être rattachés à l’exercice qui a bénéficié des fonds. À la clôture, l’entreprise débite le compte 661 concerné et crédite généralement le compte 1688 « Intérêts courus ». L’écriture est contrepassée à l’ouverture suivante ou soldée lors du paiement, selon l’organisation comptable retenue.
Cette opération de rattachement évite d’attendre le prélèvement bancaire de l’année suivante pour constater une charge née pendant l’exercice précédent. Sans ce traitement, une partie du coût de l’emprunt est reportée et la comparaison entre exercices devient moins fiable.
Lire le résultat financier pour piloter plutôt que subir
Le résultat financier se calcule ainsi : produits financiers moins charges financières. Un résultat négatif n’est pas automatiquement préoccupant. Une entreprise en croissance peut supporter des intérêts élevés parce qu’elle finance un investissement productif. En revanche, une hausse rapide des agios, des pénalités ou des intérêts de découvert appelle une analyse de la trésorerie et du besoin en fonds de roulement.
Le compte 661 peut servir de signal précoce. Les intérêts sont souvent comptabilisés après le début d’une tension de trésorerie, mais leur progression révèle l’accumulation de décalages entre encaissements clients, paiements fournisseurs et échéances de dette. Suivre séparément les agios, les intérêts d’emprunt et le coût de l’affacturage aide à déterminer si la difficulté vient d’un investissement, d’un cycle d’exploitation trop long ou d’une dépendance aux financements à court terme.
Quelques repères simples à suivre
- Charges financières / chiffre d’affaires : mesure le poids du financement dans l’activité. Son évolution est souvent plus utile qu’un niveau isolé.
- Intérêts / excédent de trésorerie généré : aide à apprécier la capacité de l’entreprise à payer le coût de sa dette.
- Part des agios dans les charges financières : un poids élevé peut révéler un recours répété au découvert.
Pour réduire ces charges, il faut d’abord distinguer ce qui est structurel de ce qui peut être évité. Renégocier un emprunt, ajuster les échéances, accélérer la facturation, relancer les impayés, négocier des délais fournisseurs ou limiter les découverts répondent à des causes différentes. Un logiciel comptable bien paramétré facilite le suivi en ventilant les écritures bancaires, mais la validation de la nature des frais reste nécessaire.
Déductibilité fiscale : conserver une preuve et vérifier les limites
En principe, les intérêts et frais financiers engagés dans l’intérêt de l’entreprise peuvent être déductibles du résultat imposable s’ils sont réels, justifiés, comptabilisés et rattachés au bon exercice. Les contrats de prêt, tableaux d’amortissement, relevés bancaires, conventions de compte courant et calculs d’intérêts doivent donc être conservés.
La déduction n’est toutefois pas automatique dans toutes les situations. Des règles spécifiques peuvent limiter les charges financières nettes ou encadrer les intérêts versés à des associés et à des entreprises liées. Une rémunération excessive, un taux non justifié ou une dette sans intérêt pour l’activité peut être remis en cause. Pour les opérations inhabituelles, internationales ou impliquant un compte courant d’associé, une vérification avec l’expert-comptable permet de sécuriser l’imputation comptable et le traitement fiscal.