Investir dans une entreprise exige 5 vérifications avant de bloquer votre épargne
Investir dans une entreprise non cotée permet de financer une PME, une start-up ou un projet à impact, tout en recherchant une plus-value, des dividendes ou des intérêts. En contrepartie, le capital peut être perdu et rester indisponible pendant plusieurs années. Avant de souscrire, vous devez donc comprendre ce que vous achetez, à quel prix et dans quelles conditions vous pourrez revendre vos titres.
Ce que vous financez réellement en investissant dans une entreprise
Un investissement direct ne fonctionne pas comme un livret d’épargne. L’argent versé sert au développement de l’entreprise : recrutement, constitution d’un stock, achat d’un outil de production, ouverture d’un point de vente ou accélération commerciale. Vous financez ainsi l’économie réelle, mais le résultat dépend de la capacité de la société à exécuter son projet et à préserver sa trésorerie.
Actions, obligations : deux logiques très différentes
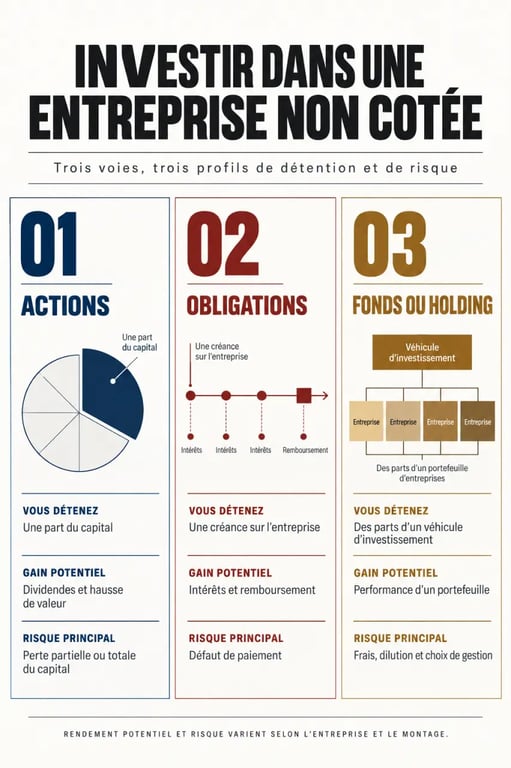
En achetant des actions, vous entrez au capital de l’entreprise. Il s’agit d’un financement dilutif : lorsque la société émet de nouveaux titres, le nombre d’actionnaires augmente et la part relative des associés existants peut diminuer. Vous pouvez espérer une plus-value lors d’une cession ou percevoir des dividendes si l’entreprise réalise des bénéfices et décide de les distribuer. Rien n’est automatique. Une société en croissance réinvestit souvent ses résultats au lieu de verser un revenu régulier.
Avec une obligation ou un compte courant d’associé, vous prêtez de l’argent à l’entreprise. Le financement est alors non dilutif : votre part du capital ne progresse pas. La rémunération attendue prend la forme de coupons ou d’intérêts, selon les modalités prévues. Ce mécanisme peut sembler plus lisible, mais le remboursement dépend de la solidité financière de l’émetteur. En cas de défaillance, le risque de perte reste réel.
| Support | Ce que vous détenez | Gain potentiel | Point de vigilance |
|---|---|---|---|
| Actions | Une part du capital | Dividendes et plus-value à la sortie | Valorisation incertaine et dilution possible |
| Obligations | Une créance sur l’entreprise | Coupons et remboursement prévu | Risque de défaut de paiement |
| Fonds ou holding | Une exposition indirecte à plusieurs sociétés | Diversification et éventuelle plus-value | Frais, stratégie et durée du véhicule |
Les 5 vérifications qui évitent les décisions précipitées
Une présentation convaincante, un marché porteur ou un dirigeant charismatique ne remplacent pas une analyse. Pour investir dans une entreprise avec méthode, examinez les cinq éléments suivants avant tout versement.
- Le besoin financé : identifiez l’usage précis des fonds et le montant recherché. La levée doit correspondre à un plan d’action crédible, avec des objectifs mesurables.
- L’équipe dirigeante : étudiez son expérience, sa complémentarité et sa disponibilité. Une bonne idée sans capacité d’exécution reste un pari fragile.
- Le modèle économique : comprenez qui paie, à quelle fréquence, avec quelle marge et pourquoi les clients choisiraient cette offre plutôt qu’une autre.
- La valorisation : une entreprise prometteuse peut devenir un mauvais investissement si le prix d’entrée est trop élevé. Comparez les hypothèses de croissance avec les résultats déjà observables.
- Les modalités de sortie : recherchez ce qui peut rendre vos titres liquides : rachat par un acquéreur, nouvelle levée de fonds, marché secondaire ou clause de rachat. Une intention de sortie ne constitue jamais une garantie.
Lire les documents au-delà du discours commercial
La due diligence, ou vérification préalable, consiste à confronter le récit de l’entreprise à ses documents : comptes annuels, prévisionnel de trésorerie, statuts, pacte d’actionnaires, niveau d’endettement, principaux contrats et informations sur les concurrents. Une plateforme peut effectuer sa propre sélection, mais cette sélection ne supprime ni le risque de marché ni le risque de gestion. Lisez les risques présentés et demandez des éclaircissements sur les zones floues.
Le tableau de capitalisation permet de connaître la répartition des droits lorsque l’entreprise grandit, lève de nouveaux fonds ou traverse une période difficile. Vérifiez qui détient les titres, quelles catégories d’actions existent et si certains investisseurs bénéficient de droits préférentiels lors d’une vente. Une clause de préférence de liquidation, par exemple, peut modifier l’ordre dans lequel le produit d’une cession est réparti. Ce détail juridique compte autant que le pourcentage de capital affiché au moment de souscrire.
Adapter le montant, le risque et l’horizon à votre situation
Le non-coté convient surtout à une épargne dont vous n’avez pas besoin à court terme. L’horizon de placement généralement envisagé se situe entre 3 et 7 ans, parfois davantage. Les titres ne se revendent pas aussi facilement que des actions cotées : l’absence d’acheteur, une clause d’agrément ou une opération de cession retardée peuvent immobiliser votre investissement.
Vérifier l’autorisation d’un conseiller en investissements : Utilisez l’outil officiel de l’AMF pour vérifier si un conseiller en investissements financiers est autorisé.
Ne pas confondre potentiel de rendement et probabilité de gain
Une jeune entreprise en phase d’early stage présente un risque élevé. Son produit, son marché et son financement ne sont pas encore stabilisés. Son potentiel de progression peut être important, mais l’échec reste possible. Une société plus mature, qui dispose déjà de clients et d’un chiffre d’affaires, offre souvent davantage de visibilité sans garantir un rendement. Le choix dépend de votre tolérance aux pertes et de votre objectif : revenu potentiel, valorisation à long terme ou soutien à une activité en accord avec vos convictions.
Évitez de concentrer une somme importante sur un seul dossier, un seul secteur ou un seul stade de développement. Répartir progressivement vos investissements entre plusieurs entreprises réduit le poids d’un éventuel échec, sans supprimer le risque. Conservez aussi une épargne de précaution séparée. Investir dans une entreprise ne doit pas mettre en danger vos projets proches ni vous contraindre à revendre dans l’urgence.
Passer à l’action sans négliger le cadre fiscal et la plateforme
Vous pouvez accéder à des opérations via des plateformes de financement participatif, des réseaux de business angels, des clubs deals, des fonds de capital-investissement ou votre entourage, dans le cadre du love money. Le ticket d’entrée varie selon l’opération : certains particuliers investissent 120 €, tandis que d’autres engagent 10 000 € ou 50 000 €. Le montant adapté est avant tout celui que vous pouvez perdre sans déséquilibrer votre patrimoine.
Choisir un intermédiaire sur des critères vérifiables
Comparez le type de projets proposés, la sélection annoncée, les frais facturés à l’investisseur et à l’entreprise, les documents accessibles, le suivi après souscription et les modalités de gestion des titres. Vérifiez aussi le statut réglementaire de l’intermédiaire et consultez les informations publiées par l’AMF lorsque cela est pertinent. Des acteurs comme Anaxago ou Lita.co ont des positionnements différents : l’un peut être davantage orienté vers le private equity, l’autre vers l’investissement à impact. Aucun nom de plateforme ne remplace l’analyse de chaque dossier.
Fiscalité : un avantage conditionné par la durée
L’investissement au capital de certaines PME peut ouvrir droit au dispositif IR-PME, sous réserve de respecter les conditions prévues, notamment une durée minimale de détention de 5 ans. L’avantage fiscal ne doit pas être le motif principal de souscription. Il compense partiellement le risque, sans transformer une mauvaise entreprise en bon placement. Selon le montage, un PEA-PME, un FCPI, un FIP ou une holding peuvent aussi être envisagés. Leur traitement fiscal et leurs contraintes diffèrent.
Conservez le bulletin de souscription, les relevés de titres, les justificatifs fiscaux et les communications de l’entreprise. Lors de votre déclaration, appuyez-vous sur les documents fournis et, si votre situation est complexe, sollicitez un professionnel compétent. Investir avec discernement consiste à accepter l’incertitude, à la limiter par la diversification et à ne jamais immobiliser une épargne indispensable.