Budget de trésorerie : le délai de paiement qui peut vider le compte bancaire
Un budget de trésorerie permet de savoir, mois après mois, si l’entreprise disposera réellement des liquidités nécessaires pour payer ses échéances. Il ne mesure pas le bénéfice : il suit les mouvements effectifs sur le compte bancaire. Bien construit, ce tableau repère assez tôt les périodes où les encaissements ne couvriront pas les sorties d’argent et laisse le temps d’agir.
Le budget de trésorerie montre le cash disponible, pas la rentabilité
Le budget de trésorerie est un tableau prévisionnel qui rassemble, sur une période donnée, tous les encaissements et tous les décaissements. Il calcule ensuite le solde de trésorerie à la fin de chaque période, généralement chaque mois. Un horizon de 12 mois convient souvent à la création d’entreprise comme au pilotage courant d’une TPE ou d’une PME.
Calculateur de trésorerie sur 12 mois
Saisissez vos flux TTC à leur date réelle de paiement. Le solde final est reporté automatiquement au mois suivant.
| Mois | Encaissements (€) | Décaissements (€) | Solde final (€) |
|---|
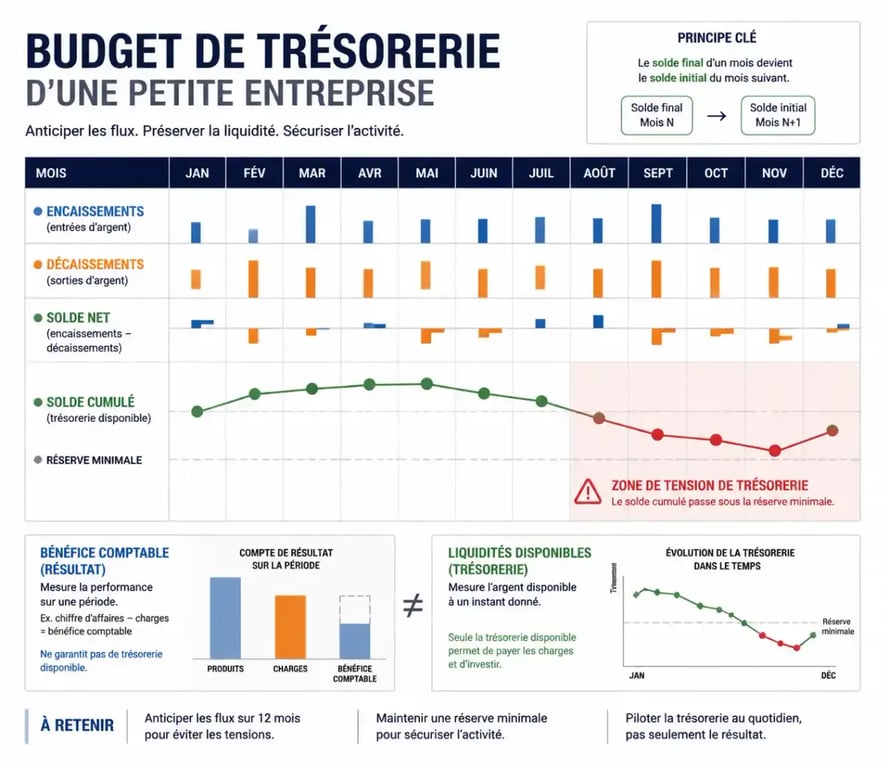
Sa logique est simple : le solde final d’un mois devient le solde initial du mois suivant. Cette reprise du solde cumulé est essentielle. Un mois déficitaire n’est pas forcément préoccupant si la réserve précédente le couvre. À l’inverse, un mois légèrement positif peut rester dangereux si la trésorerie de départ est déjà faible.
Pourquoi un bénéfice ne protège pas d’une tension de trésorerie
Le résultat comptable mesure la rentabilité selon des règles comptables : produits facturés, charges engagées, amortissements ou provisions. La trésorerie, elle, ne retient que les sommes effectivement encaissées ou payées. Une entreprise peut donc être rentable sur le papier tout en manquant de cash. C’est le cas, par exemple, lorsqu’elle facture en janvier mais n’est réglée par ses clients qu’en mars, alors que ses fournisseurs et ses salariés doivent être payés immédiatement.
Cette différence explique l’importance du besoin en fonds de roulement, ou BFR. Plus l’entreprise avance des dépenses avant de recevoir le paiement de ses ventes, plus elle immobilise de liquidités. Un délai de règlement client allongé peut ainsi décaler un encaissement et créer une tension, même si la vente est déjà enregistrée. Le budget de trésorerie rend ce décalage visible dans le calendrier réel des règlements.
Les flux à inscrire dans un tableau réellement exploitable
Un tableau fiable ne se limite pas aux ventes et aux achats. Il doit enregistrer chaque flux au mois où il sera mouvementé sur le compte bancaire, en montants TTC. La TVA est encaissée auprès des clients puis versée à l’administration : elle a donc un impact direct sur la trésorerie, même si elle n’est pas une charge au sens du compte de résultat.
Les encaissements à prévoir
Les recettes comprennent les règlements clients, les acomptes reçus, les ventes au comptant, les subventions attendues, les remboursements éventuels et les apports en compte courant d’associé. Un emprunt débloqué constitue également un encaissement. Pour chaque facture client, retenez la date de règlement prévue, et non la date d’émission de la facture.
Cette distinction est particulièrement importante lorsque les clients paient à 45 ou 60 jours. Une facture émise en janvier ne doit pas apparaître comme un encaissement de janvier si le règlement est attendu plus tard. Le tableau doit refléter le moment où l’argent arrivera effectivement sur le compte.
Les décaissements souvent oubliés
Du côté des sorties, recensez les achats de marchandises ou de matières, les loyers, les abonnements, les assurances, les salaires, les charges sociales, les frais bancaires, les remboursements d’emprunt, les investissements, les impôts et les dividendes. Les échéances fiscales méritent une attention particulière : TVA, impôt sur les sociétés, CFE ou régularisations peuvent créer un creux ponctuel important. Un investissement dans une immobilisation, même utile à long terme, est une sortie immédiate de liquidités.
- Règlements fournisseurs selon les conditions négociées ;
- Paie et charges sociales aux dates habituelles ;
- Échéances de prêts, intérêts compris ;
- Taxes, cotisations et déclarations périodiques ;
- Dépenses exceptionnelles : dépôt de garantie, matériel, réparation ou conseil.
Chaque sortie doit être placée à sa date probable de paiement. Les dépenses annuelles ou trimestrielles ne doivent pas être lissées artificiellement sur les douze mois : elles apparaissent au moment où elles pèseront réellement sur le compte bancaire.
Construire le budget de trésorerie en partant des dates de paiement
La méthode la plus sûre consiste à travailler à partir des documents déjà disponibles : prévisionnel de ventes, devis signés, factures clients, contrats fournisseurs, paie, échéanciers de prêts et calendrier fiscal. Un tableur Excel ou Google Sheets suffit pour démarrer, à condition de le mettre à jour régulièrement et de conserver une présentation lisible.
- Choisissez la périodicité. Le mois est le format le plus lisible sur 12 mois. En période tendue, une vision hebdomadaire complète utilement le suivi.
- Inscrivez le solde bancaire initial. Il s’agit du cash disponible au début de la première période, pas du capital social ni du résultat prévisionnel.
- Ventilez les encaissements. Placez chaque règlement client au mois de son paiement probable, après avoir intégré les délais de règlement et un éventuel risque de retard.
- Ventilez les décaissements. Reportez toutes les échéances, y compris celles qui ne reviennent qu’une fois par an ou par trimestre.
- Calculez le solde. Ajoutez les encaissements au solde initial, puis déduisez les décaissements. Reportez le solde final sur le mois suivant.
- Testez des scénarios. Décalez un encaissement important, augmentez un achat ou avancez une charge : vous mesurerez votre marge de manœuvre réelle.
Le point le plus négligé est le seuil de vigilance bancaire. Ce n’est pas seulement le moment où le solde devient négatif. C’est le niveau à partir duquel un retard client, un prélèvement imprévu ou une erreur de prévision peut empêcher de payer sereinement les échéances déjà engagées. Fixer une réserve minimale adaptée aux sorties incompressibles transforme le tableau en outil d’alerte : on ne surveille plus un chiffre abstrait, mais le nombre de jours d’activité que le solde disponible peut encore absorber.
Cette réserve doit être réévaluée lorsque les charges fixes évoluent, qu’un recrutement est prévu ou qu’un investissement est confirmé. Le budget reste ainsi lié aux décisions réelles de l’entreprise, plutôt qu’à une estimation figée au début de l’exercice.
Exemple de tableau mensuel et lecture du solde cumulé
Voici une structure simplifiée. Les montants sont indicatifs : l’essentiel est de conserver la même logique pour chaque mois et de distinguer clairement les entrées des sorties.
| Rubrique | Janvier | Février | Mars |
|---|---|---|---|
| Solde initial | 10 000 € | 7 000 € | 12 000 € |
| Encaissements clients | 15 000 € | 22 000 € | 18 000 € |
| Autres encaissements | 0 € | 0 € | 5 000 € |
| Décaissements d’exploitation | 14 000 € | 13 000 € | 16 000 € |
| Salaires, charges et taxes | 4 000 € | 4 000 € | 5 000 € |
| Solde final prévisionnel | 7 000 € | 12 000 € | 14 000 € |
La formule est la suivante : solde final = solde initial + encaissements − décaissements. En janvier, 10 000 € + 15 000 € − 19 000 € donnent 7 000 €. Le solde de février reprend bien ces 7 000 €. En pratique, ajoutez des lignes suffisamment détaillées pour identifier l’origine d’un écart : un client en retard, un achat exceptionnel ou une TVA sous-estimée ne demandent pas la même décision.
La lecture doit porter sur le solde final, mais aussi sur son évolution d’un mois à l’autre. Un solde positif qui diminue rapidement peut signaler une tension à venir. À l’inverse, une hausse ponctuelle liée à un emprunt ou à un apport ne traduit pas nécessairement une amélioration durable de l’activité.
Transformer le prévisionnel en outil de pilotage
Un budget de trésorerie n’est utile que s’il est comparé au réel. Chaque mois, rapprochez le solde prévu du relevé bancaire et notez les écarts significatifs. Corrigez ensuite les mois à venir avec les nouvelles informations : retard de paiement, commande annulée, recrutement reporté, échéance de crédit ou investissement confirmé. Cette révision glissante évite de piloter avec un tableau devenu théorique.
Lorsque le prévisionnel fait apparaître un déficit, intervenez avant l’urgence. Accélérez le recouvrement des créances clients, demandez un acompte, négociez un étalement fournisseur, reportez une dépense non essentielle ou étudiez une solution de financement adaptée. Présenter ce tableau à la banque renforce aussi la crédibilité de votre demande : le besoin est chiffré, daté et relié à des flux identifiés.
Évitez surtout de confondre facture et encaissement, d’oublier les montants TTC, de lisser artificiellement les taxes ou de laisser de côté les dépenses exceptionnelles. Un modèle simple, actualisé tous les mois et fondé sur des dates réalistes sera toujours plus utile qu’un fichier complexe jamais révisé.